
Un vélo coûteux exige plus que la mention « vol couvert »
Comparez lieu, valeur, antivol et chevauchements de garanties vélo.
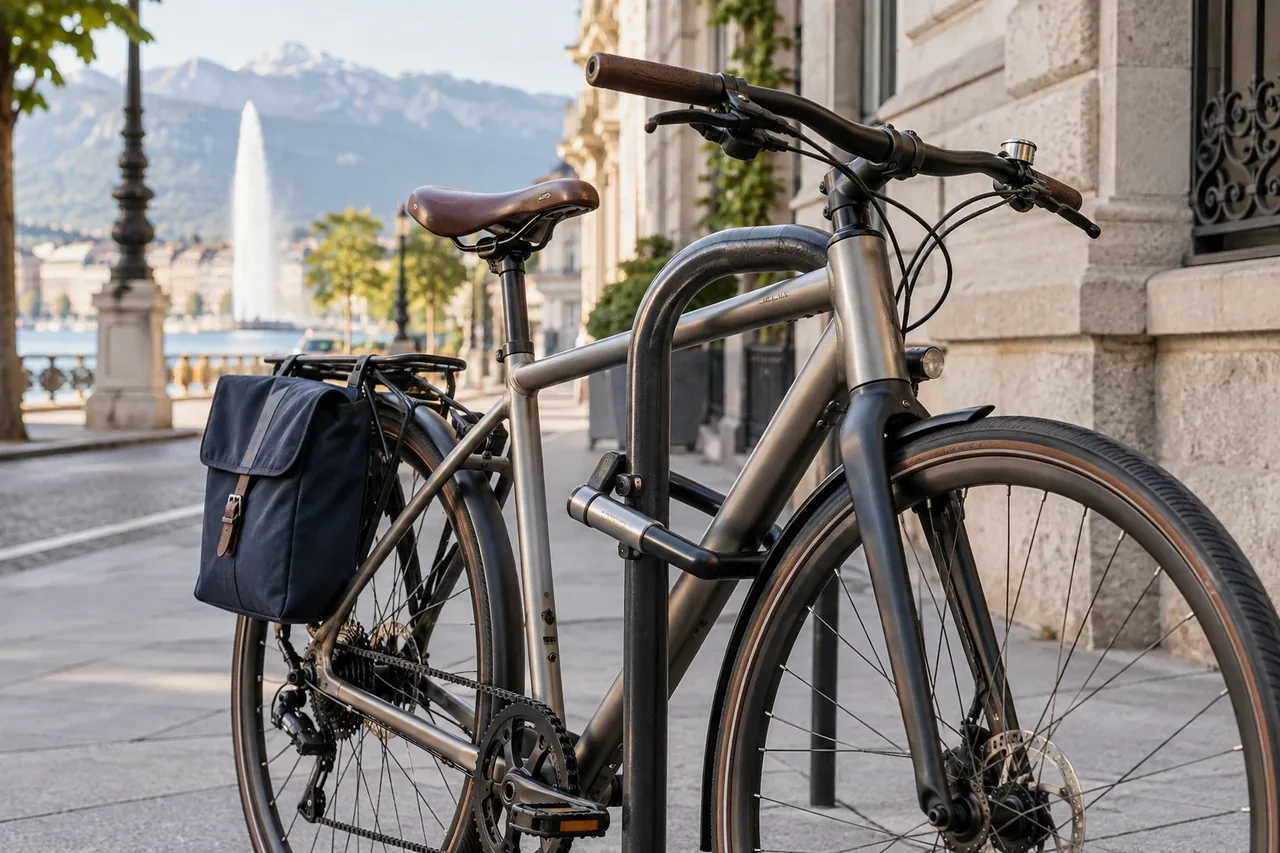
Le lieu change la question
Vol chez vous, local commun et extérieur peuvent être traités différemment. Décrivez rangement et lieu, puis lisez événement garanti. Vérifiez extension du vol simple extérieur. Toute disparition n’est pas automatiquement un vol contractuel : perte inexpliquée, absence d’antivol et accessoires peuvent suivre d’autres conditions. Un scénario précis vaut mieux qu’une question générale sur les vélos. Ajoutez propriété, utilisation et valeur pour obtenir une réponse pertinente, surtout lorsque le local est partagé ou que l’objet est régulièrement emporté dans plusieurs pays.
Chiffrer la lacune, pas la prime
Comparez valeur admise, plafond, franchise et indemnisation. Une grande somme ménage peut coexister avec un petit plafond extérieur. Vérifiez âge, réparation, remplacement ou paiement. Comparez contrat vélo et option ménage sur le même objet et événements. Ajoutez dommages accidentels ou assistance si utiles ; le vol ne doit pas masquer des options non équivalentes. Un prix inférieur peut simplement correspondre à un périmètre plus étroit. Demandez le résultat d’un vol complet et celui d’un accessoire pour mesurer la protection réellement achetée.
Solde non couvert hypothétique
Imaginons CHF 4 500 de vélo et une option fictive plafonnée à CHF 2 000, avec CHF 200 retirés de ce montant. Sous ces hypothèses, paiement de CHF 1 800 et CHF 2 700 non financés. L’articulation réelle dépend du texte : faites confirmer. Ces chiffres ne décrivent aucun assureur. Comparez perte restant au foyer, pas seulement cotisation annuelle. Ajoutez les accessoires inclus ou exclus et vérifiez si une nouvelle acquisition doit être déclarée pour modifier le plafond ou la somme assurée avant un incident.
Documenter propriété et sécurité
Gardez facture, numéro de cadre, photos et accessoires. Lisez obligations de verrouillage et stockage, puis utilisez une sécurité adaptée. Décrivez précisément le vélo électrique sans supposer tous modèles identiques. Vérifiez toute exigence légale ou immatriculation auprès de l’autorité compétente. La police ne remplace pas prévention. Ne conservez pas l’unique preuve dans le sac attaché au vélo. Les documents devraient permettre de l’identifier après vol et d’expliquer sa valeur, sans devoir chercher une référence approximative ou reconstruire plusieurs achats séparés.
Coordonner les contrats superposés
Contrat vélo, extension ménage et carte peuvent se chevaucher. Déclarez autres garanties pertinentes au sinistre et vérifiez coordination. Trois contrats ne produisent pas nécessairement trois remboursements complets. Comparez démarches et assistance avec plafonds. Si une police demande déclaration à l’autre en premier, comprenez la séquence. Gardez conditions réelles, pas résumé marketing ou page ancienne. Les prestations d’assistance et l’indemnisation matérielle répondent à des besoins distincts ; vous pouvez avoir une aide au transport utile sans disposer d’un remboursement suffisant pour remplacer le vélo.
Réviser après achat ou amélioration
Révisez après achat coûteux, équipements ou nouveau stockage. Testez les lieux habituels et obtenez réponses écrites sur limites. L’émission RTS apporte contexte ; le contrat détermine votre couverture. Un choix pertinent combine perte résiduelle acceptable, prévention et démarches comprises. Toutes les options ne sont pas nécessaires, mais un investissement important ne doit pas dépendre d’un plafond supposé. Gardez le dossier accessible et vérifiez périodiquement que valeur, usage et conditions déclarées correspondent encore au vélo réellement utilisé par votre foyer.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


