Désaccord avec votre assureur : organiser les motifs avant l’escalade
Un refus est frustrant, mais une contestation efficace part du motif exact et de la clause invoquée. Un désaccord factuel exige d’autres preuves qu’un désaccord d’interprétation.

La question essentielle
Un refus est frustrant, mais une contestation efficace part du motif exact et de la clause invoquée. Un désaccord factuel exige d’autres preuves qu’un désaccord d’interprétation.
Distinguez refus global et désaccord sur une partie de l’indemnité. Prouver événement couvert et démontrer coût, vétusté ou étendue exigent parfois des éléments différents. Une formulation claire évite de réunir tous les sujets dans une réaction émotionnelle unique.
Réunir les éléments
Demandez la décision écrite, puis identifiez police, édition des conditions et date de sinistre retenue. Réunissez déclaration, factures, expertises et échanges. Listez points acceptés, contestés et documents manquants.
Cartographiez faits acceptés, contestés et références de clauses. Numérotez les justificatifs pour rendre chaque point vérifiable. Si une conclusion technique est discutée, précisez observation et motif plutôt que déclarer simplement l’expert forcément erroné.
Un exemple hypothétique
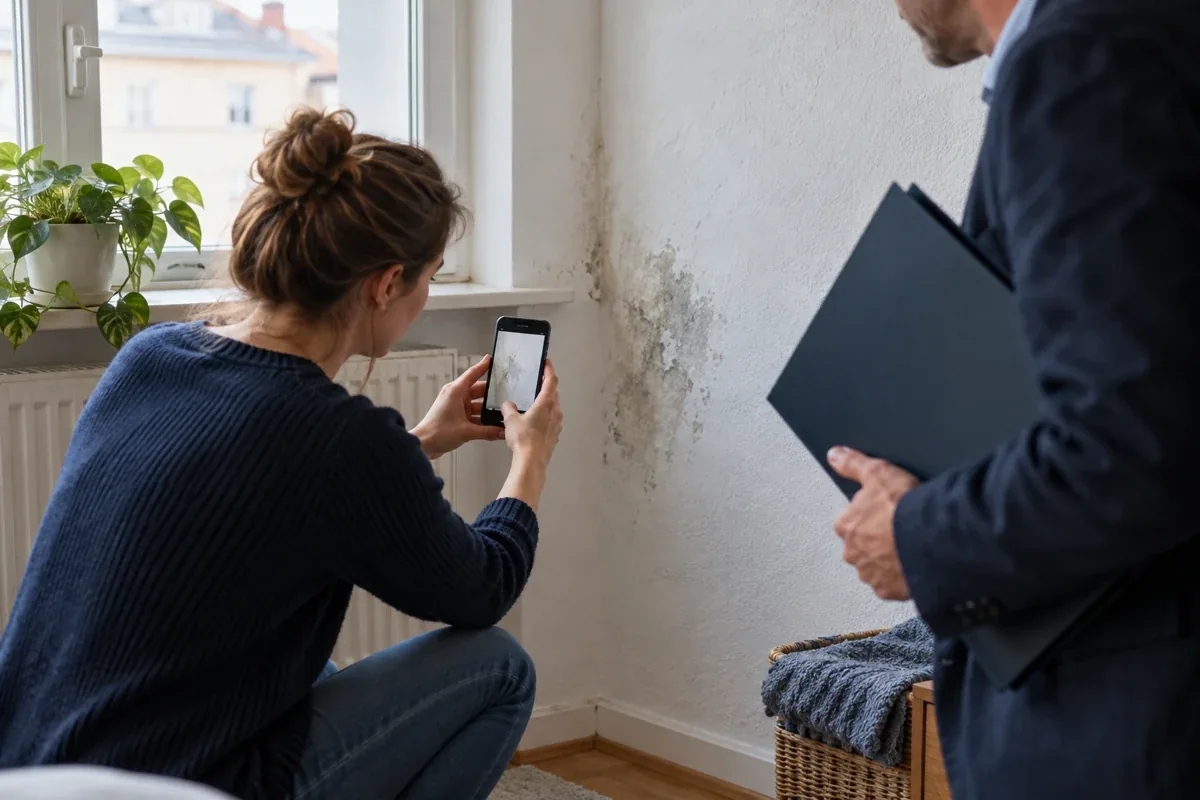
Un assureur refuse un dégât d’eau car il juge la cause exclue. La facture de réparation ne tranche pas nécessairement cette causalité. Dans cet exemple, le rapport technique établissant l’origine pourrait être essentiel.
Pour l’eau, séparez origine et coût de remise en état. Un rapport peut traiter causalité, les devis le montant. Si les deux sont contestés, demandez une stratégie couvrant chaque question sans engager des investigations en doublon avant accord de frais.
Comparer les bonnes conditions
Comparez domaine assurances, exclusions concernant le prestataire juridique ou son groupe, financement d’expertise et traitement des conflits. Demandez les délais de contestation et qui les préserve.
Demandez traitement d’un litige avec un assureur du même groupe et procédure de conflit effective. Les déclarations commerciales d’indépendance ne remplacent pas la clause. Exigez une explication correspondant à votre combinaison d’assureurs.
Limites et incertitudes
Une décision défavorable n’est pas nécessairement erronée. L’assurance juridique peut examiner fond et périmètre avant financement. Les reportages sur les conflits assurantiels éclairent le contexte, mais ne prouvent pas votre cas.
Maintenez les obligations normales de déclaration pendant l’examen. Ne détruisez pas des éléments ni ne lancez des travaux non urgents sans vérifier les preuves. Sécurité et limitation du dommage demandent aussi une réponse appropriée : ne supposez pas nécessairement tout travail suspendu.
Votre prochaine étape
Adressez une contestation factuelle courte avec points numérotés et pièces. Sollicitez la protection si le domaine est assuré, puis obtenez l’accord pour les frais externes. Distinguez traitement du litige et choix d’assurance pour l’avenir.
Si l’explication reste insuffisante, utilisez la procédure documentée de réexamen ou plainte avec conseil qualifié si nécessaire. Indiquez résultat demandé et preuves. Une escalade organisée s’évalue plus facilement que des plaintes générales ne désignant jamais le point contractuel ou factuel contesté.
Comparez le résultat demandé au texte initial : paiement intégral, complément, nouvelle expertise ou explication peuvent être des objectifs différents. Cette précision aide à éviter une procédure inutilement large. Le dossier doit permettre à un lecteur extérieur de comprendre événement, garantie invoquée, décision et point contesté, sans dépendre d’un récit oral. Actualisez cette synthèse lorsqu’une réponse apporte des éléments nouveaux.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.