
Gagner des francs, dépenser des euros : organiser le change du foyer
Gérez l’incertitude du change sans essayer de prédire les marchés.
Partir des engagements, pas des prévisions
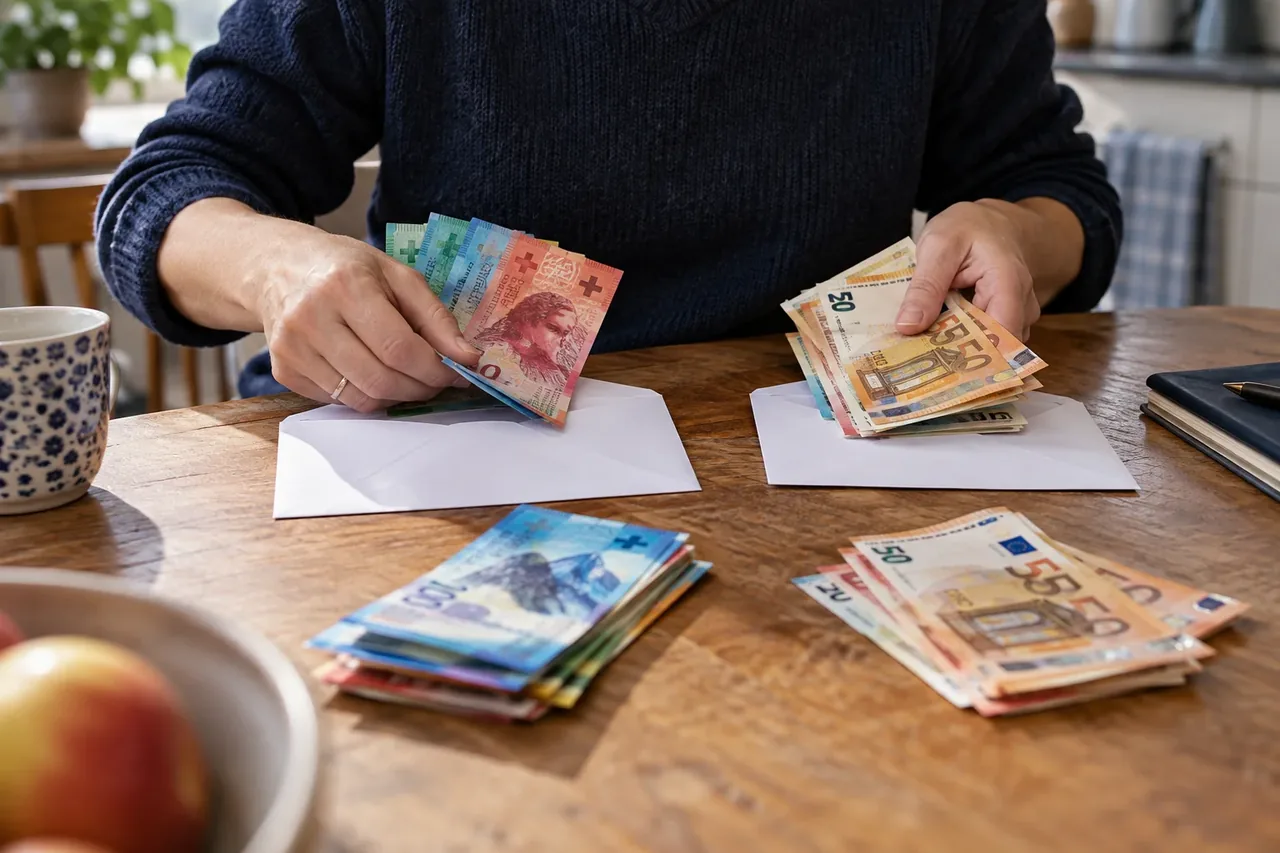
Un salaire frontalier et un budget familial français créent un décalage entre devise des revenus et devise des factures. Prévoir le prochain taux est moins utile que connaître les euros nécessaires chaque mois. Séparez logement, énergie, enfants, impôts et emprunts des dépenses facultatives. Repérez ensuite les engagements déjà en francs. Cette cartographie montre la part à convertir et celle pouvant rester affectée aux charges suisses. Elle évite de traiter tout le salaire comme une seule décision de placement.
Mesurer le coût complet
Comparez les services sur le même montant, à la même heure et vers le même compte. Intégrez marge de change, frais de transfert, frais de réception et abonnement éventuel. Un service annoncé sans frais peut se rémunérer par le taux proposé. Pour un virement familial régulier, comparez les euros réellement crédités plutôt que les slogans. Vérifiez retards, échecs de paiement et modifications de bénéficiaire. Ces détails opérationnels comptent lorsqu’une échéance immobilière tombe à date fixe, sans attendre votre conversion.
Test de sensibilité hypothétique
Supposons une conversion mensuelle de CHF 5 000. Avec un taux illustratif de 1,02 euro par franc, elle produit 5 100 euros avant frais ; à 0,96 euro, 4 800 euros. L’écart de 300 euros est un stress budgétaire, pas une prévision. Vérifiez si le foyer peut l’absorber sans impayé. Recommencez avec le montant réellement nécessaire et n’attribuez pas de probabilité à des taux inventés. Ils servent à révéler une dépendance, pas à annoncer une direction de marché.
Choisir une règle reproductible
Une approche consiste à convertir les charges essentielles du mois suivant à date prévue et à conserver une réserve en euros. Une autre répartit les conversions sur plusieurs dates pour moins dépendre d’une cotation. Aucune ne garantit un meilleur taux moyen. La règle utile rend les engagements prévisibles et reste applicable durant un mois chargé. Séparez placements de long terme et argent destiné aux prélèvements de la semaine suivante. La simplicité d’exécution vaut souvent davantage qu’une optimisation impossible à maintenir.
Relier les pièces aux déclarations
Le taux bancaire de vos dépenses et la méthode fiscale de conversion sont deux concepts différents. Conservez les justificatifs de virement, mais appliquez les instructions françaises actuelles pour déclarer le salaire suisse. Votre application de change ne détermine pas automatiquement le montant fiscal. Distinguez aussi gain de change sur une épargne et revenu salarial lorsque vous demandez leur qualification. Cet article propose une méthode budgétaire ; il ne fixe aucun traitement fiscal pour un placement ou un compte étranger.
Réviser dette et réserves ensemble
Une dette importante dans une autre devise que le salaire amplifie l’exposition. Demandez au prêteur d’illustrer les remboursements sous plusieurs hypothèses de change avant de choisir la devise apparemment moins chère. Anticipez chômage, retraite ou déménagement modifiant les revenus. Révisez la méthode chaque année avec le budget et notez les motifs d’un changement. Le but pratique est une réserve et un processus protégeant les paiements essentiels tout en laissant de l’espace à l’épargne, plutôt qu’une recherche permanente du meilleur moment.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


