
Franchise automobile : quel risque prenez-vous pour l’économie obtenue ?
Une franchise supérieure échange une économie annuelle certaine contre un paiement accru lors d’un sinistre couvert. Vérifiez si l’économie justifie l’exposition et si l’argent serait disponible au mauvais moment.
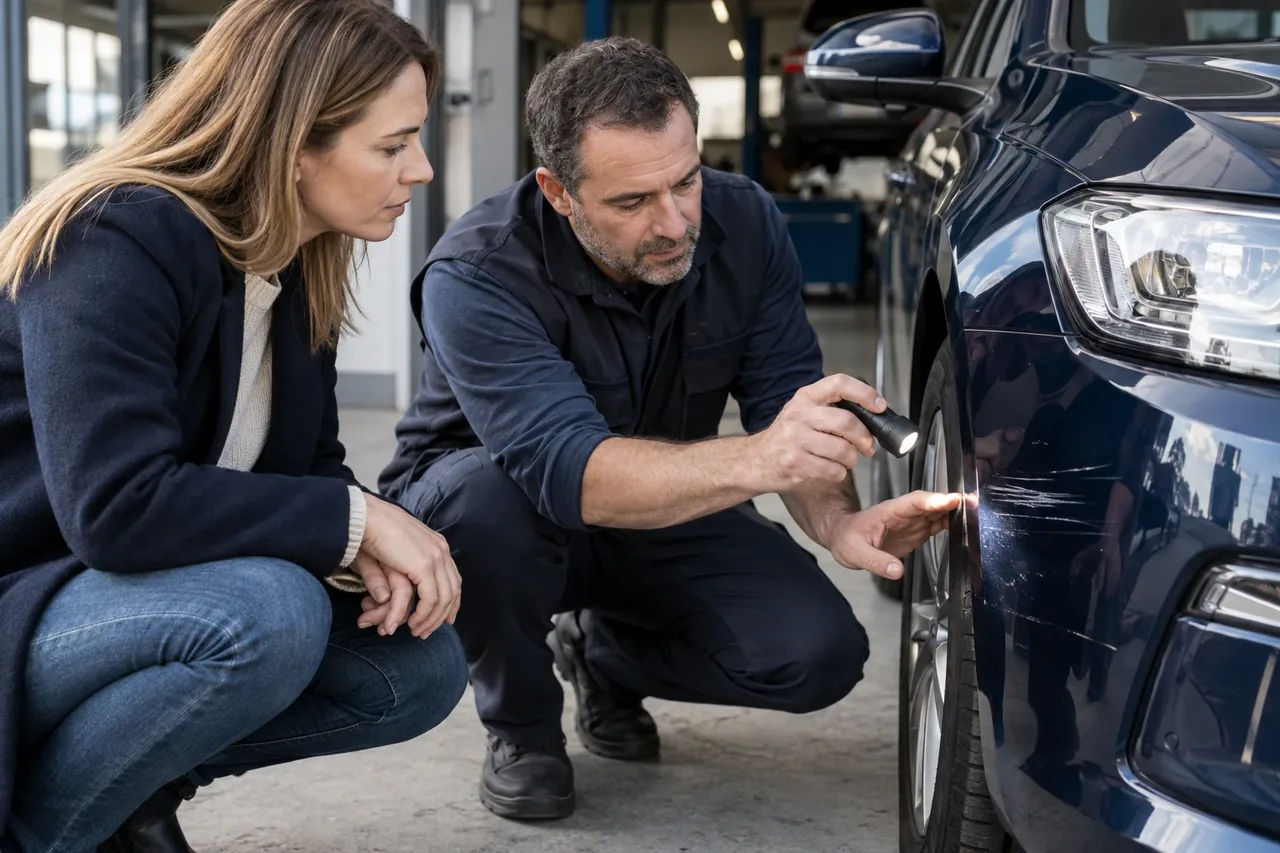
La question essentielle
Une franchise supérieure échange une économie annuelle certaine contre un paiement accru lors d’un sinistre couvert. Vérifiez si l’économie justifie l’exposition et si l’argent serait disponible au mauvais moment.
Réunir les éléments
Comparez même véhicule, conducteurs et prestations. Identifiez franchises distinctes collision, glace, vol et jeunes conducteurs plutôt qu’un chiffre supposé universel. Intégrez le garage éventuellement imposé.
Un exemple hypothétique
Passer de CHF 500 à CHF 1 000 pour économiser CHF 100 par an crée CHF 500 de coût personnel supplémentaire lors d’un sinistre concerné. Cinq ans sans cas compensent arithmétiquement cette différence ; ce n’est ni une prévision ni une évaluation globale.
Comparer les bonnes conditions
Comparez besoin immédiat maximal et économie annuelle. Examinez plusieurs sinistres et franchises éventuellement cumulables. Demandez le traitement d’une petite réparation et d’un garage hors réseau partenaire.
Limites et incertitudes
Le seuil simplifié ignore évolution de prime, bonus et catégories de sinistres. Il suppose une couverture identique. Une réserve d’urgence ne doit pas disparaître pour obtenir une mensualité plus basse.
Construire une comparaison pour une année avec sinistre
Avec l’économie fictive de 100 CHF, simulez année sans sinistre, un cas et deux cas admissibles. Si chacun entraîne séparément 500 CHF de franchise supplémentaire, l’exposition augmente de 500 ou 1 000 CHF avant autres règles. L’économie annuelle reste 100 CHF dans cette illustration. Ne multipliez pas aveuglément si le contrat regroupe dommages liés ou traite autrement le second événement. Demandez les réparations inférieures à la franchise et si une participation jeune conducteur s’ajoute ou remplace le montant ordinaire. Affichez ces hypothèses. La comparaison exige mêmes valorisation, événements et garage. Un rabais avec prestations réduites constitue deux changements distincts. L’arithmétique montre exposition, sans prédire les accidents. Comparez également les liquidités nécessaires le jour du sinistre : plusieurs petites économies accumulées ne sont utiles que si elles ont été conservées et restent réellement disponibles.
Financer le choix avant de l’accepter
Un foyer ayant seulement 700 CHF accessibles sans emprunt peut mal supporter une franchise de 1 000 CHF malgré un calcul favorable à long terme. Comparez participation, devis plausible et réserve restant pour loyer ou soins. Avec une franchise élevée, affectez l’économie à un fonds plutôt qu’à la dépense immédiate. Vérifiez séparément vol, glace et collision : le chiffre publicitaire peut viser un module. Revoyez après évolution de revenu, pas seulement sinistre. Examinez aussi si le garage partenaire modifie la franchise et quelles contraintes accompagnent ce choix. Une participation réduite avec trajet compliqué diffère d’une baisse sans condition. Le résultat utile est un montant réellement supportable avec ses clauses. Gardez les trois variantes demandées, car la meilleure option peut évoluer lorsque la voiture perd de la valeur ou que la trésorerie familiale se renforce. Si votre réserve couvre la franchise sans couvrir la voiture de location nécessaire, le budget reste incomplet. Demandez quelles dépenses sont hors indemnité puis simulez leur arrivée simultanée. Vous pouvez conserver davantage de risque tout en choisissant une option de mobilité ciblée, si les conditions et le prix le justifient.
Votre prochaine étape
Demandez trois variantes et confrontez économies et réserve disponible. Retenez une franchise finançable sans dette, puis réexaminez si valeur du véhicule ou budget évoluent.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


