
Après l’incendie : documenter l’interruption sans perdre les preuves
Un examen pratique de chronologie, tendances de revenus, charges économisées et dépenses de reprise, avec scénario hypothétique et grille de comparaison contractuelle.
La décision derrière le titre
Cet examen porte sur chronologie, tendances de revenus, charges économisées et dépenses de reprise. Demandez quel incident bloquerait une journée ordinaire et qui aurait autorité pour intervenir. L’intérêt est de relier activité et clauses : un intitulé séduisant ne crée pas ce lien. Consultez la personne responsable du processus, pas seulement le budget annuel d’assurance.
Construisez ce que le réparateur aurait gagné sans incident avec saisonnalité, commandes et changements récents, pas le meilleur mois. Signalez client déjà perdu et prouvez croissance éventuelle. Séparez factures décalées et rendez-vous définitivement annulés. La marge brute contractuelle peut différer du vocabulaire quotidien.
Un scénario hypothétique à tester
Un réparateur rouvre vite mais ne peut prouver les réservations annulées ni son chiffre d’affaires habituel. Cet exemple est fictif : il ne décrit pas un sinistre réel ni un versement promis. Reconstituez les étapes entre premier signal et retour au service normal. Demandez ce qui arriverait pendant les vacances ou le pic annuel. Le test doit révéler les hypothèses de disponibilité et de calendrier avant de s’y fier.
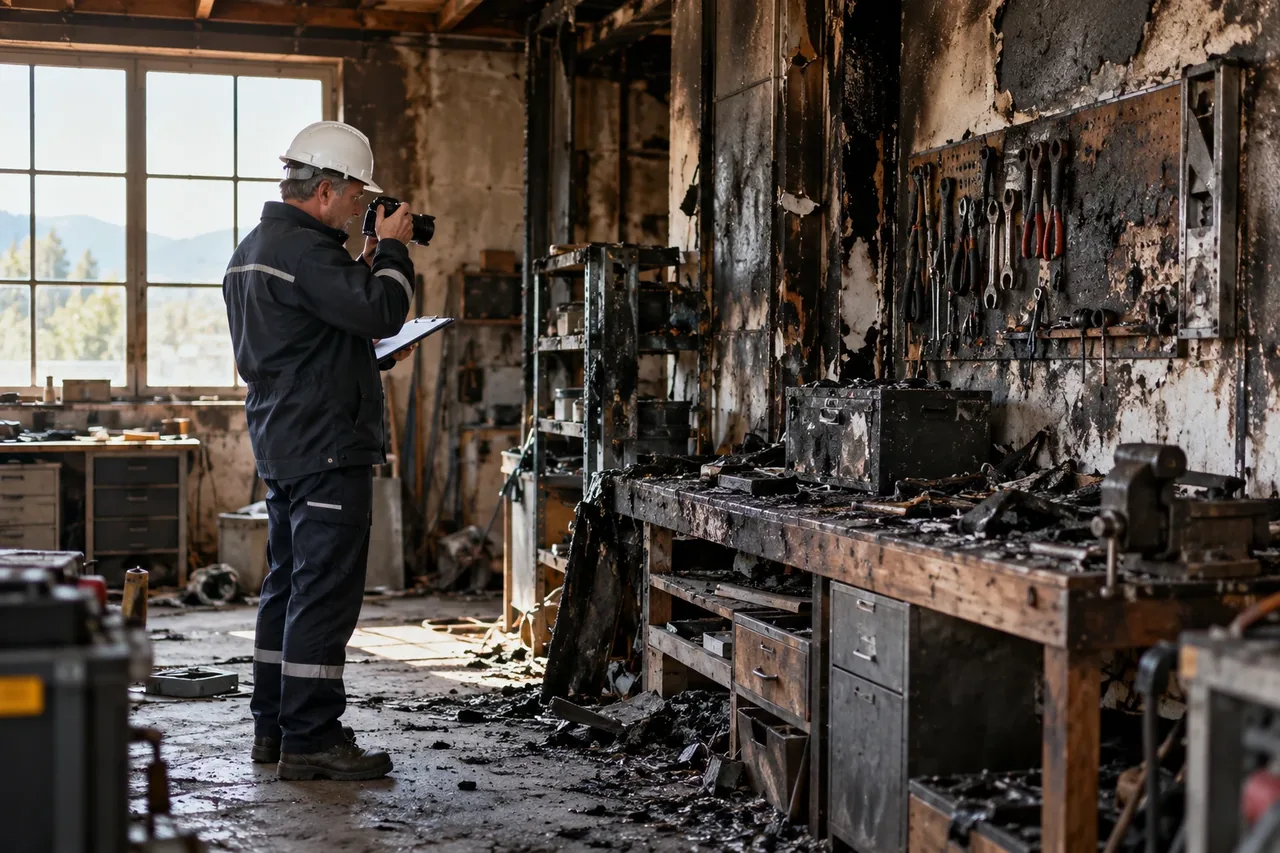
Désignez un responsable de chronologie pendant la reprise. Notez décisions, heures, raisons et devis. Gardez photos originales et autorisations de destruction plutôt que descriptions reconstruites. Isolez dépenses de reprise pour éviter doubles comptes. Pour consultant sinistre, demandez règles de mandat et honoraires avant engagement. Le calcul doit être reproductible par un tiers. Un bon dossier ne garantit pas acceptation mais évite qu’une conséquence réelle devienne indémontrable une fois les habitudes de travail rétablies.
Identifier la frontière contractuelle
La comparaison avant-après doit expliquer tendances indépendantes. Croissance, client perdu avant sinistre ou fermeture prévue changent la référence. Rendez les hypothèses visibles et demandez la base contractuelle au spécialiste plutôt que de choisir le chiffre le plus favorable.
Comparer les clauses, puis le prix
Soumettez le même scénario à chaque assureur et demandez des précisions sur déclaration, limitation du dommage, accord sur experts et documentation des calculs. Exigez clause et explication écrite des incertitudes. Une extension doit figurer dans la police, pas seulement dans la discussion commerciale. Vérifiez aussi l’entité signataire et les lieux déclarés.
Réduire l’exposition avant de la transférer
Une première mesure consiste à désigner un coordinateur sinistre et sauvegarder les ventes hors site. Nommez un responsable, une date et un test simple d’efficacité. Les procédures comptent si les équipes peuvent les trouver et les utiliser sous pression. Organisez un exercice avec les intervenants réels, en simulant l’absence d’un collaborateur clé. Conservez le résultat du test et les améliorations nécessaires, puis vérifiez leur réalisation.
Les preuves et la prochaine révision
Préparez historique des ventes, carnet de commandes, annulations, factures et chronologie. Datez les pièces et gardez une copie accessible hors du processus concerné. La franchise et le délai avant versement doivent figurer au budget de continuité. Revoyez le dispositif lors des changements d’activité, technologie, locaux ou partenaires. Faites valider les points sensibles avant toute résiliation du contrat existant.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


