
Premier jour après un incident RC : préserver les faits et coordonner
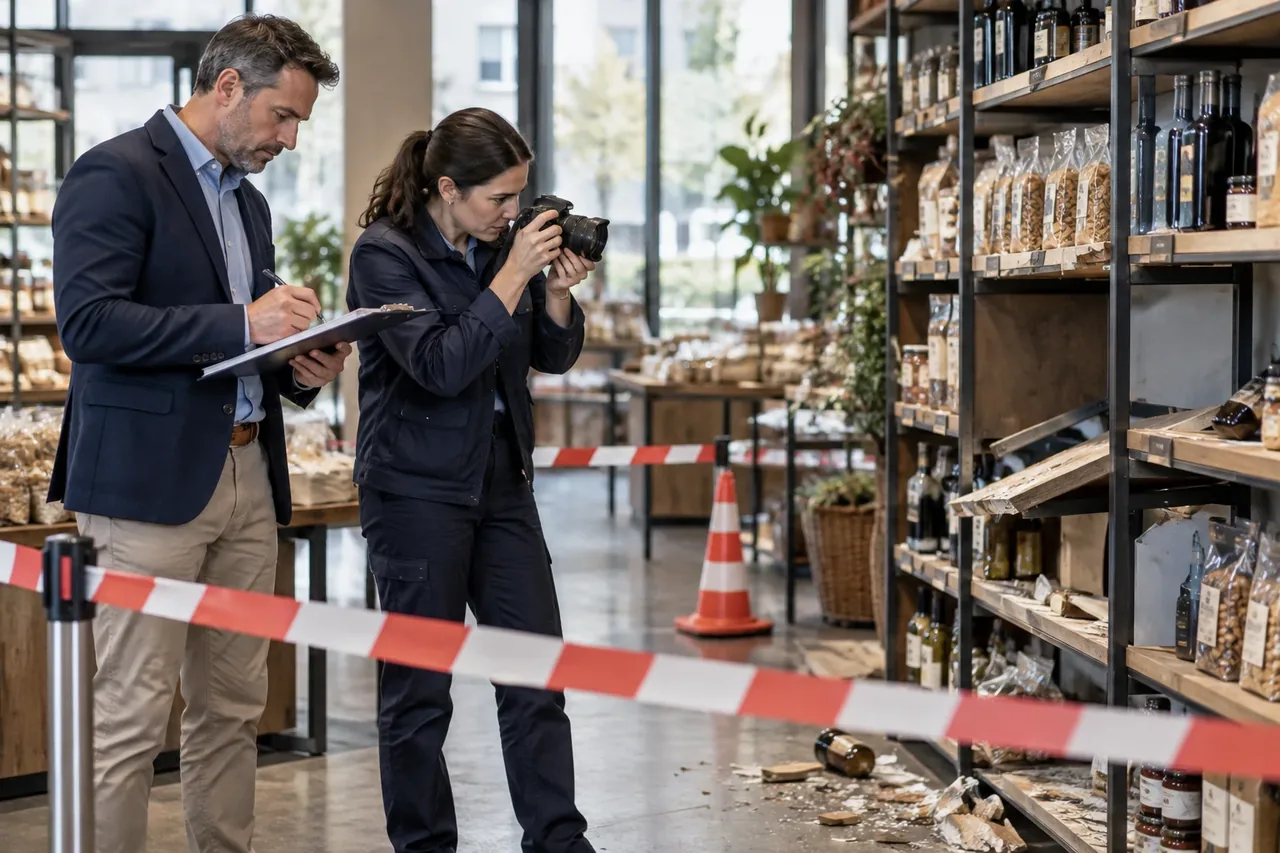
Après un incident, il faut protéger les personnes, limiter les dommages et organiser les preuves. Une réponse confuse complique l’analyse. Contactez l’assureur selon la procédure, tandis que la responsabilité juridique reste à examiner.
La question de l’entreprise
Après un incident, il faut protéger les personnes, limiter les dommages et organiser les preuves. Une réponse confuse complique l’analyse. Contactez l’assureur selon la procédure, tandis que la responsabilité juridique reste à examiner.
Comprendre le mécanisme
La police fixe déclaration et coopération. Lisez ces obligations plutôt que les supposer. Défense et indemnisation ne sont pas disponibles automatiquement pour chaque allégation ; l’assureur examine faits et périmètre contractuel.
Cas d’entreprise fictif
Cas fictif : une entreprise de nettoyage apprend qu’une surface de valeur serait endommagée. Elle relève produit, photos, horaires et observations, puis sécurise. Elle ne promet pas une indemnité et ne détruit pas les pièces pour préserver son image.
Décisions avant l’engagement
Donnez une fiche : sécuriser, relever les faits, conserver et prévenir le responsable. Déclarez dans les délais requis. Demandez conseil avant transaction ou reconnaissance signée, tout en maintenant communication adaptée et mesures nécessaires.
Le dossier à préparer
Gardez photos datées, consignes, correspondance, témoins et notifications dans un dossier sécurisé. Établissez une chronologie factuelle. Examinez ensuite matériel, formation et qualité ; la décision d’assurance ne remplace pas la prévention.
Tester la décision
Testez un week-end fictif : le responsable trouve-t-il police, contact et formulaire ? Définissez communication client et conservation des originaux. Séparez observations et hypothèses sur la cause. Accuser réception calmement n’est ni reconnaître juridiquement une responsabilité ni promettre une indemnité. Documentez mesures urgentes et raisons. Suivez les instructions de coopération avec conseil juridique si besoin. Prévoyez un suivi des délais de réponse afin que le dossier ne reste pas suspendu entre client, personnel et assureur, et informez seulement les personnes qui ont besoin des pièces pour accomplir leur tâche.
Arbitrages et mise en œuvre
Conservez originaux et résumé de travail séparés. Retoucher photos ou réécrire notes peut masquer les premières observations. Préservez messages et pièces pertinentes dans un circuit sécurisé. L’accès suit le rôle, pas une diffusion générale des données clients. Vérifiez aussi que les éléments détenus par un sous-traitant restent disponibles ; le dossier interne peut être incomplet sans ses constats.
Informez le client aux intervalles convenus même avant décision. Indiquez faits, démarches et prochaine actualisation. N’inventez pas une garantie pour rassurer. Après l’événement, examinez cause pratique et améliorez formation ou contrôle si justifié. Un refus n’efface pas la leçon préventive ; un paiement ne prouve pas la sécurité. La revue distingue relation client, droit, assurance et qualité avec un responsable par volet. Enregistrez les améliorations décidées et contrôlez leur réalisation : une réunion sans changement peut laisser se répéter le même incident. Le dossier doit permettre de comprendre la réponse initiale autant que les mesures prises ensuite pour limiter le risque.
Les dépenses urgentes doivent avoir un responsable et des preuves. Photographiez ou documentez la situation lorsque possible sans compromettre la sécurité, puis gardez factures et raison de l’intervention. Cela aide à expliquer les mesures prises sans supposer que toutes seront remboursées. Prévoyez un contact de remplacement si le dirigeant habituel est absent.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
- Référence AXA Switzerland: professional liability contract conditions, version January 2025 (example; individual contracts may differ) ↗
- Référence Zurich Switzerland: commercial liability cover and contractual distinctions (product example) ↗
- Référence SECO SME portal: social security schemes and business insurance ↗
- Référence SECO SME portal: insurance according to legal structure ↗
- Presse SWI swissinfo: What happens when victims cannot get legal remedy in Swiss courts (2024; long-tail context) ↗
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


