
Impacts de grêle : documenter l’événement avant de choisir la réparation
Distinguer grêle et dommage de parking, obtenir les consignes de réparation et apprécier l’indemnité selon l’usage futur du véhicule.
Identifier la cause, pas seulement le lieu de stationnement
Une voiture peut être abîmée à l’arrêt sans qu’il s’agisse d’un dommage de parking au sens du contrat. Lorsque l’orage laisse des bosses, c’est la grêle qu’il faut documenter. Vérifié le 17 octobre 2026, ce dossier prépare la déclaration sans promettre une indemnité précise. Les informations suisses d’AXA rattachent la grêle à la casco partielle ; tout autre contrat doit être lu selon son propre texte. La responsabilité civile seule ne protège pas de la même façon votre véhicule. Retrouvez police, franchise pertinente et canal de déclaration avant de conclure à partir du seul endroit où les impacts ont été découverts.
Conserver les preuves et obtenir les consignes
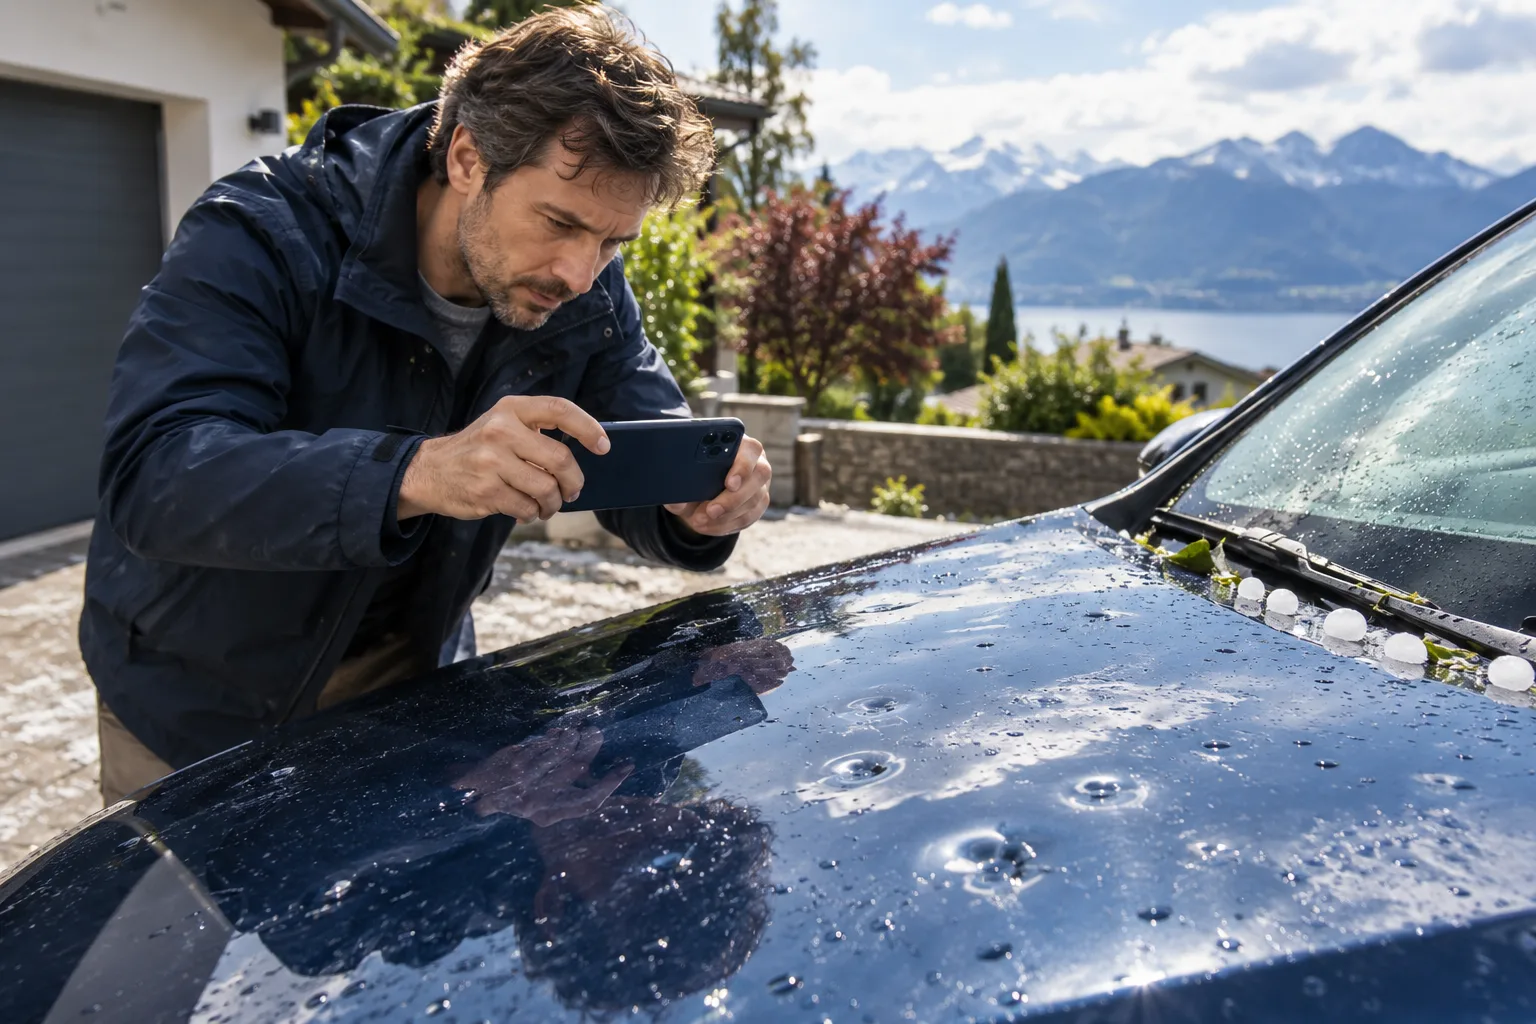
Lorsque la situation est sûre, notez date, lieu et dégâts visibles avec des photos sous plusieurs angles. Distinguez les dommages antérieurs et indiquez les incertitudes plutôt que d’attribuer chaque marque à l’orage. AXA décrit une déclaration et une évaluation avant l’organisation des réparations. Demandez à votre assureur si expertise, réparateur agréé ou devis sont nécessaires, et comment traiter les mesures urgentes. Un pare-brise compromettant la sécurité exige un avis professionnel ; ne continuez pas à rouler pour faciliter le dossier. N’autorisez pas les travaux esthétiques avant de comprendre l’accord donné et les frais qui pourraient rester à votre charge.
Un calcul hypothétique de franchise
Supposons une réparation admise évaluée à CHF 3 600 et une franchise hypothétique de CHF 500. Le solde arithmétique est CHF 3 100 avant autres ajustements contractuels. Ces montants inventés ne sont pas des tarifs habituels ; le calcul suppose que l’événement et toute la réparation sont couverts. Vérifiez les éléments de carrosserie retenus et le traitement d’anciens dégâts. N’ajoutez pas automatiquement voiture de remplacement, déplacements ou supplément du garage choisi. Obtenez une confirmation pour chaque prestation supplémentaire et identifiez qui facturera qui. Le circuit de paiement doit être clair avant le début effectif des travaux commandés au professionnel.
Réparation et paiement en espèces ne se valent pas toujours
Si plusieurs solutions sont proposées, comparez-les selon leasing, revente prévue, travaux futurs et usage du véhicule. Une indemnité en espèces ne prouve pas qu’une réparation ultérieure coûtera le même montant. Demandez comment le dommage non réparé est enregistré et comment serait examiné un nouveau sinistre touchant les mêmes panneaux. Vérifiez l’accord éventuel du financeur plutôt que de supposer que le conducteur décide seul. Esthétique, sécurité et obligations contractuelles sont distinctes. Le choix immédiatement le moins coûteux peut créer une incertitude à la restitution ou à la vente si l’état du véhicule n’a pas été documenté précisément.
Pour le contexte récent, le reportage SWI du 3 septembre 2026 décrit les centres d’expertise et les tensions sur les voitures de remplacement après les orages. Ce récit d’événement montre l’intérêt de vérifier la logistique séparément ; il ne confirme pas vos prestations d’assistance.
Clore le dossier avec des pièces complètes
Conservez expertise, autorisation, photos, facture ou accord d’indemnisation et confirmation de la franchise. Interrogez le traitement réel du bonus dans votre contrat, sans importer les règles d’un autre pays ou assureur ; la page suisse d’AXA décrit par exemple son propre dispositif pour la grêle. Réexaminez l’adéquation de la franchise à votre capacité financière, sans considérer un seul orage comme une raison de tout modifier. Clearwise peut aider à comparer documents et questions de police. Assureur et réparateur confirment périmètre admis, méthode de réparation sûre et paiement définitif pour le véhicule concerné, selon ses caractéristiques et les conditions applicables.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


