
Vitrine cassée : distinguer verre, bail et perte d’exploitation
Identifier qui assure la vitrine et quels frais d’urgence, de remplacement ou d’interruption exigent une confirmation distincte.
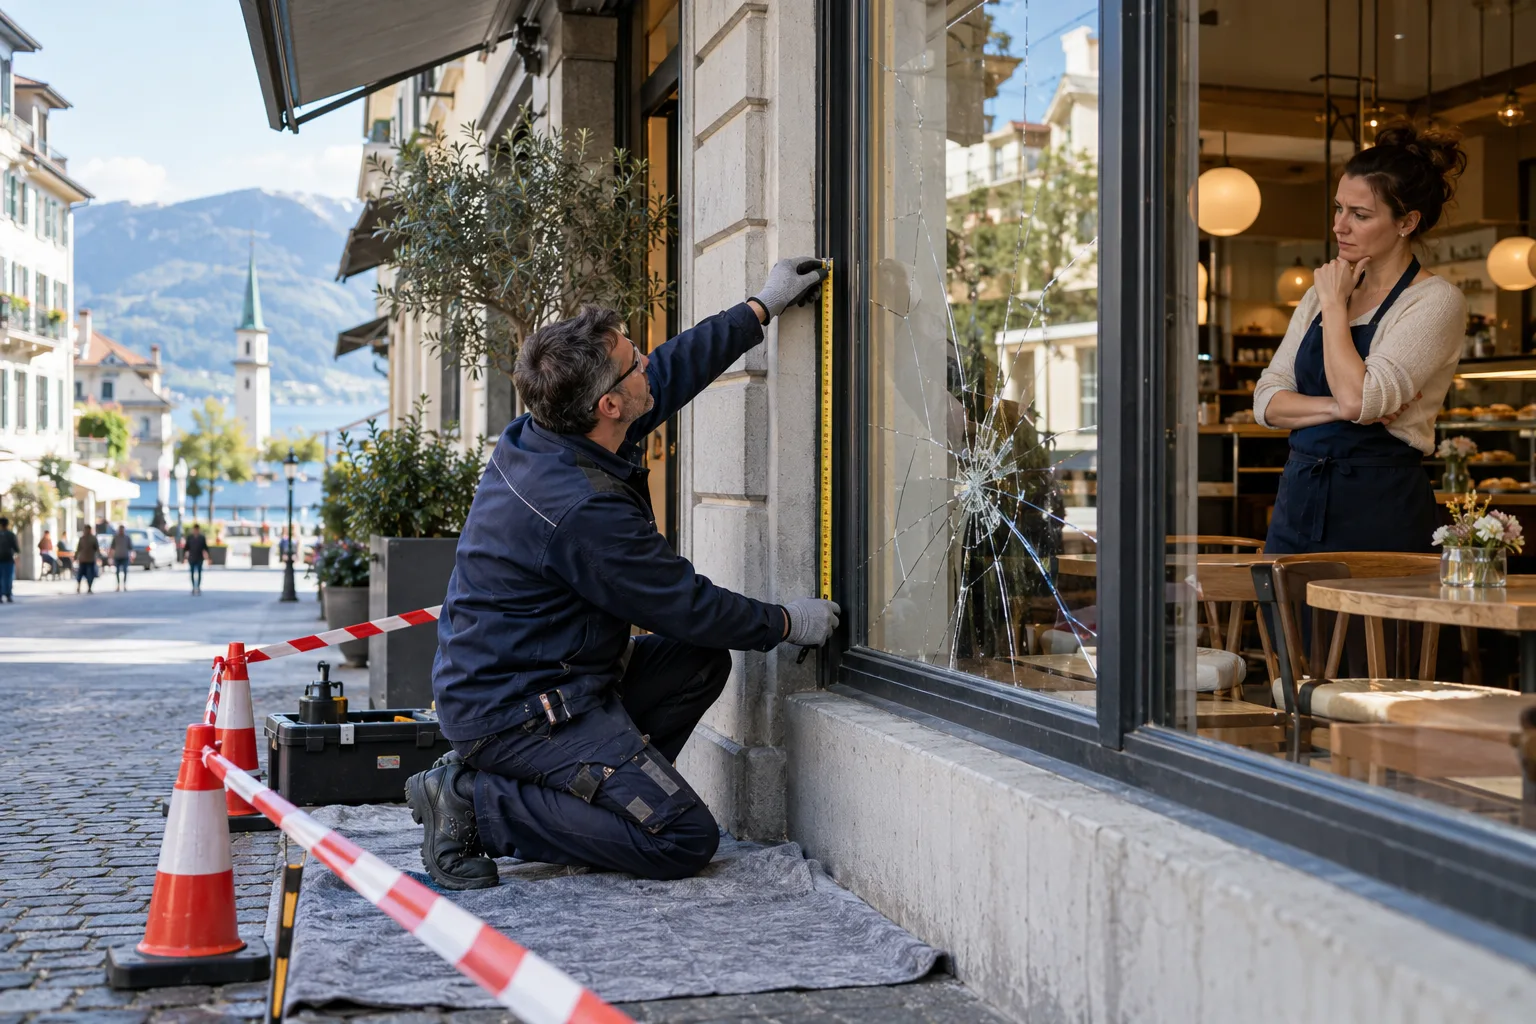
Une casse visible peut concerner plusieurs payeurs
La vitre est brisée, l’entrée devient inutilisable et le commerce doit réagir. Il serait tentant de traiter l’incident comme une seule facture de verre. Vérifié le 17 octobre 2026, ce dossier aide locataire ou propriétaire commercial suisse à distinguer bien matériel, responsabilité contractuelle et activité perdue. Commencez par sécurité et protection d’urgence, puis identifiez qui possède et entretient le vitrage. Une obligation du bail ne crée pas une couverture d’assurance. De même, la police bâtiment du propriétaire ne rembourse pas nécessairement toutes les dépenses du locataire. Préparez les contacts d’urgence avant la casse, notamment pour un incident hors horaires habituels.
Retrouver l’objet et le lieu assurés
La présentation de l’assurance de choses d’AXA mentionne le bris de vitrages des bâtiments et du mobilier ; son produit bâtiment concerne une autre catégorie de biens. Ce sont des exemples, pas une confirmation pour votre vitrine. Vérifiez adresse assurée, type de vitrage, plafonds et franchise, puis coordination avec l’assurance du propriétaire. Distinguez vitre, lettrage, cadre, film de sécurité, capteurs et matériel d’exposition. Un devis peut tout réunir alors que le contrat traite ces éléments différemment. Précisez si les locaux sont loués ou possédés et transmettez les clauses pertinentes du bail lorsque l’assureur les demande pour examiner le sinistre.
Un devis hypothétique ventilé
Imaginons un devis illustratif de CHF 6 000 : CHF 700 de fermeture provisoire, CHF 4 500 de vitrage et CHF 800 d’enseigne. Le commerce estime aussi CHF 1 200 de marge perdue. Ces quatre lignes ne deviennent pas automatiquement un sinistre couvert de CHF 7 200. Demandez les postes acceptés, l’accord requis sur le devis et les justificatifs propres à chaque dépense. Ces chiffres sont inventés, sans hypothèse de TVA ou de franchise. Si une franchise fictive de CHF 500 s’applique une seule fois aux CHF 6 000 entièrement admis, le solde simplifié serait CHF 5 500, sans déterminer une prestation d’interruption.
Sécuriser sans perdre les preuves
Éloignez les personnes du verre dangereux et recourez à des professionnels d’urgence compétents. Annoncez rapidement le sinistre et demandez comment documenter les mesures provisoires lorsqu’un accord préalable est impraticable. Photographiez seulement sans danger, conservez les factures et les preuves pertinentes, sans stocker inutilement des fragments coupants. Faites distinguer protection temporaire et spécification définitive, avec explication des améliorations proposées. Une pose accélérée ou un verre renforcé peut être utile commercialement sans que tout supplément soit assuré. Coordonnez les modifications du bâtiment avec son propriétaire et gardez une trace des décisions, surtout lorsque plusieurs intervenants donnent des instructions au même artisan chargé du remplacement.
Organiser séparément la réouverture
Demandez si l’exploitation reste possible en sécurité derrière la protection provisoire et quel délai de livraison est réaliste. Relevez la fermeture effective et ne confondez pas chiffre d’affaires et bénéfice perdu. Interruption, frais supplémentaires et questions de loyer exigent leur propre examen contractuel et juridique ; l’accord de remplacement ne les règle pas automatiquement. Après l’incident, comparez inventaire des locaux et vitrine réelle, puis actualisez les contacts d’urgence. Clearwise peut répartir les catégories de dépenses et les questions entre locataire, propriétaire et assureur. Contrat et examen du sinistre déterminent le paiement ; préparer la continuité reste utile même si seule une partie de la perturbation globale est assurée.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


