
Un téléphone tombé n’est pas un vol : comprendre la casse accidentelle
Ménage, assurance d’appareils, RC et garantie répondent à des questions différentes. Comparez franchise et réparation avant d’ajouter un contrat.
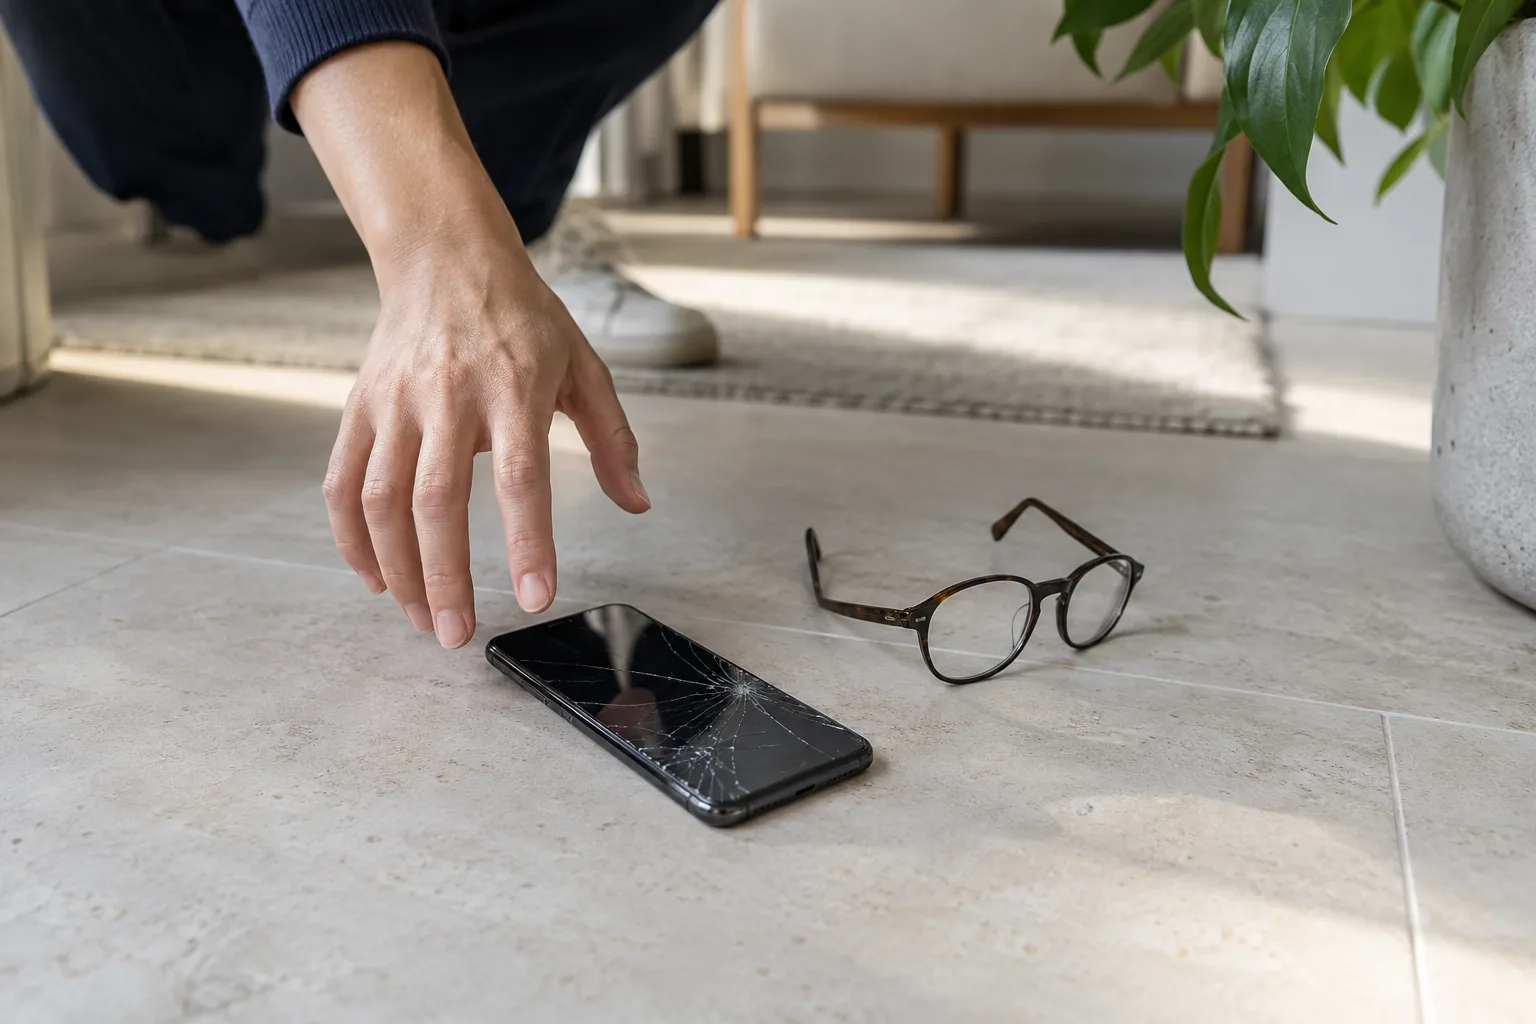
Partir de l’événement réel
Votre propre smartphone tombe sur le carrelage et son écran se fissure. Rien n’a été volé et aucun bien appartenant à autrui n’a nécessairement été endommagé. Cette description compte davantage que l’étiquette générale assurance habitation. Vérifié le 15 octobre 2026, ce dossier traite des dommages accidentels aux appareils personnels. Assurance ménage de base, extension électronique, contrat du vendeur et responsabilité civile ne répondent pas automatiquement de la même façon. Décrivez honnêtement l’événement. Transformer une chute en vol ou en défaut de fabrication n’améliore pas le dossier : cela produit un récit inexact de la perte et peut compromettre son traitement.
Distinguer objet et cause assurée
La présence d’un appareil dans l’inventaire ne signifie pas que toutes les causes de dommage sont couvertes. Les informations suisses d’AXA distinguent notamment événements de base, comme incendie, eau et vol, et protection complémentaire des appareils contre des dommages accidentels. Elles présentent également des options distinctes pour lunettes et appareils auditifs. Ces exemples illustrent une couverture modulaire, sans promettre le contenu de votre contrat. Vérifiez objet exact, formulation de la casse, territoire, perte ou endommagement, conditions de réparation et exclusions. Un module bris de glace du mobilier ne couvre pas nécessairement un écran électronique parce qu’il contient du verre.
Un calcul de réparation hypothétique
Imaginons une réparation autorisée de l’écran à 280 CHF et une franchise contractuelle de 200 CHF. Si la réparation est entièrement admissible par ailleurs, la contribution potentielle atteint 80 CHF. Comparez-la à une prime annuelle inventée de 100 CHF : cette seule réparation ne compenserait pas la prime de l’année. Ce n’est ni une conclusion actuarielle ni un tarif du marché ; autres événements, coût de remplacement et capacité d’absorber la perte comptent aussi. Pour une réparation admissible de 900 CHF avec la même franchise, la contribution possible change fortement. Utilisez les vraies options de réparation et les conditions, pas seulement le prix d’achat initial.
Garantie et RC suivent d’autres logiques
La garantie concerne les défauts et les obligations applicables au vendeur ; elle n’assure pas automatiquement votre maladresse. La FAQ du Bureau fédéral de la consommation explique l’importance des preuves du défaut et des documents de réparation. Si quelqu’un d’autre a causé le dommage, responsabilité et couverture RC doivent être examinées séparément. Pour votre propre appareil cassé, ne supposez pas que la RC privée paie parce qu’une faute a été commise. Avant d’accepter une formule du vendeur, comparez extensions ménage et services du fabricant déjà disponibles. Deux contrats n’impliquent pas deux remboursements pour une même perte ; les doublons peuvent compliquer inutilement une petite demande.
Choisir le risque à conserver
Recensez les appareils portables coûteux du foyer, les possibilités réalistes de réparation ou remplacement et la franchise de chaque solution. Conservez justificatifs, numéros de série et sauvegardes sécurisées : l’assurance ne recrée pas les souvenirs non sauvegardés. Après dommage, photographiez, protégez l’appareil et demandez l’accord de réparation avant de le jeter. Effacez les données personnelles de manière sûre lors de sa remise. Une réserve de réparation peut convenir aux objets peu coûteux ; une couverture plus large peut être utile si une perte importante fragilise le budget. Comparez le choc financier conservé à la protection exacte achetée, plutôt que des noms de produits rassurants.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


