
Commerce intact, accès bloqué : vérifier le déclencheur de la perte d’exploitation
La baisse des ventes ne suffit pas à établir un sinistre assuré. Identifiez cause, dommage matériel et extension exacte avant de budgéter un remboursement.
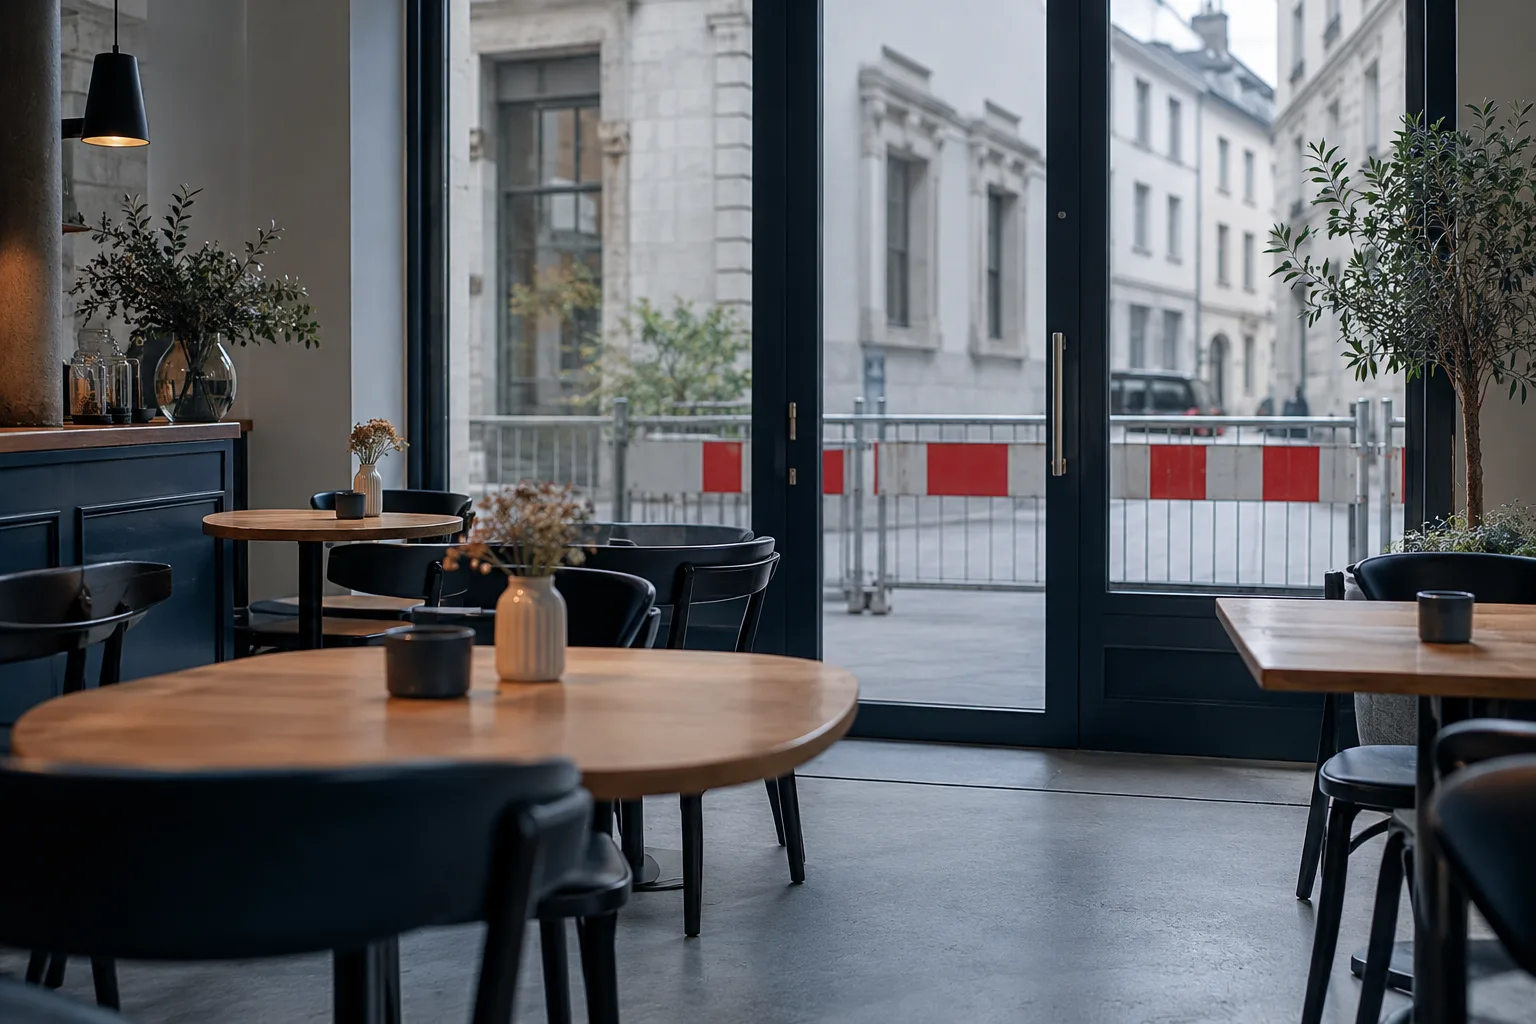
Interruption réelle et interruption assurée diffèrent
Un café dispose de courant, de stocks et de mobilier intact, mais une rue fermée empêche les clients d’atteindre son entrée. La perte est réelle ; sa prise en charge relève d’une autre question. Vérifié le 15 octobre 2026, ce dossier examine les restrictions d’accès sans dommage aux propres locaux. Ne commencez pas en multipliant les ventes manquées dans l’attente d’un remboursement. Identifiez d’abord cause de la restriction, autorité ou personne l’ayant imposée, lieu et déclencheur contractuel éventuel. La simple mention perte d’exploitation ne permet pas de trancher ces faits ni d’établir la couverture du commerce.
Lire la causalité avant la durée d’indemnisation
Les informations suisses d’AXA sur l’assurance de choses décrivent des pertes d’exploitation résultant d’un dommage matériel assuré. D’autres clauses ou extensions doivent être vérifiées séparément, sans les déduire du produit de base. Interrogez dommages dans le voisinage, interdiction d’accès, décisions d’autorité, distance, durée, carence et exclusions. Travaux routiers, immeuble voisin dangereux et fermeture sanitaire ne conduisent pas nécessairement au même résultat. Le produit distinct consacré aux infections illustre un déclencheur particulier avec causes définies et exclusions. Son existence ne signifie pas que toute fermeture décidée par une autorité est couverte par votre assurance.
Une fermeture hypothétique de six jours
Imaginons un café réalisant normalement 2 000 CHF de ventes quotidiennes. Six jours d’accès bloqué suggèrent 12 000 CHF de chiffre d’affaires manqué. Certains achats alimentaires et coûts variables peuvent toutefois être évités, alors que des charges fixes continuent. Si 4 000 CHF sont économisés, l’écart économique simplifié atteint 8 000 CHF, avant frais supplémentaires de réduction du dommage. Ces montants inventés ne représentent pas la formule contractuelle d’indemnisation. Demande réellement perdue, ventes alternatives, plafonds et franchises comptent ; aucun paiement ne découle sans événement couvert. Séparer perte économique et perte assurée évite qu’un remboursement optimiste masque une insuffisance de trésorerie.
Préserver les preuves et chercher des solutions
Conservez décision écrite, photographies de l’accès, dates, annulations, comparaisons de ventes habituelles et coûts économisés. Demandez durée attendue à l’autorité ou au bailleur, sans considérer une estimation informelle comme certaine. Discutez avec l’assureur de solutions proportionnées, comme retrait ailleurs, livraison ou locaux temporaires, avant d’engager des frais importants. Une solution peut préserver la clientèle tout en restant trop coûteuse pour quelques jours. Respectez les consignes de sécurité : ne détournez pas les clients par un passage interdit. L’article du Temps de 2020 apporte un contexte historique sur les débats de causalité, pas des conditions actuelles ni un précédent tranchant ce scénario précis.
Transformer l’incertitude en décision de continuité
Demandez une position écrite identifiant clause et justificatifs manquants. Si la perte d’accès n’est pas couverte, consignez l’exposition conservée et examinez les extensions futures disponibles et leur intérêt. Réserve, autre canal de vente et information claire des clients peuvent réduire la vulnérabilité, mais leurs coûts doivent rester réalistes. Réévaluez au renouvellement selon emplacement et dépendance au passage. N’achetez pas une extension au nom général sans tester un exemple concret de fermeture. L’objectif est de savoir quelle interruption l’assurance peut financer et laquelle exige une réponse opérationnelle, avant que la prochaine barrière ne soit installée devant le commerce.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


