
Objets empruntés : distinguer dommage accidentel, perte et usure
Une perceuse ou un appareil photo prêté n’est pas automatiquement assuré comme vos biens. Clarifiez responsabilité et garanties applicables.
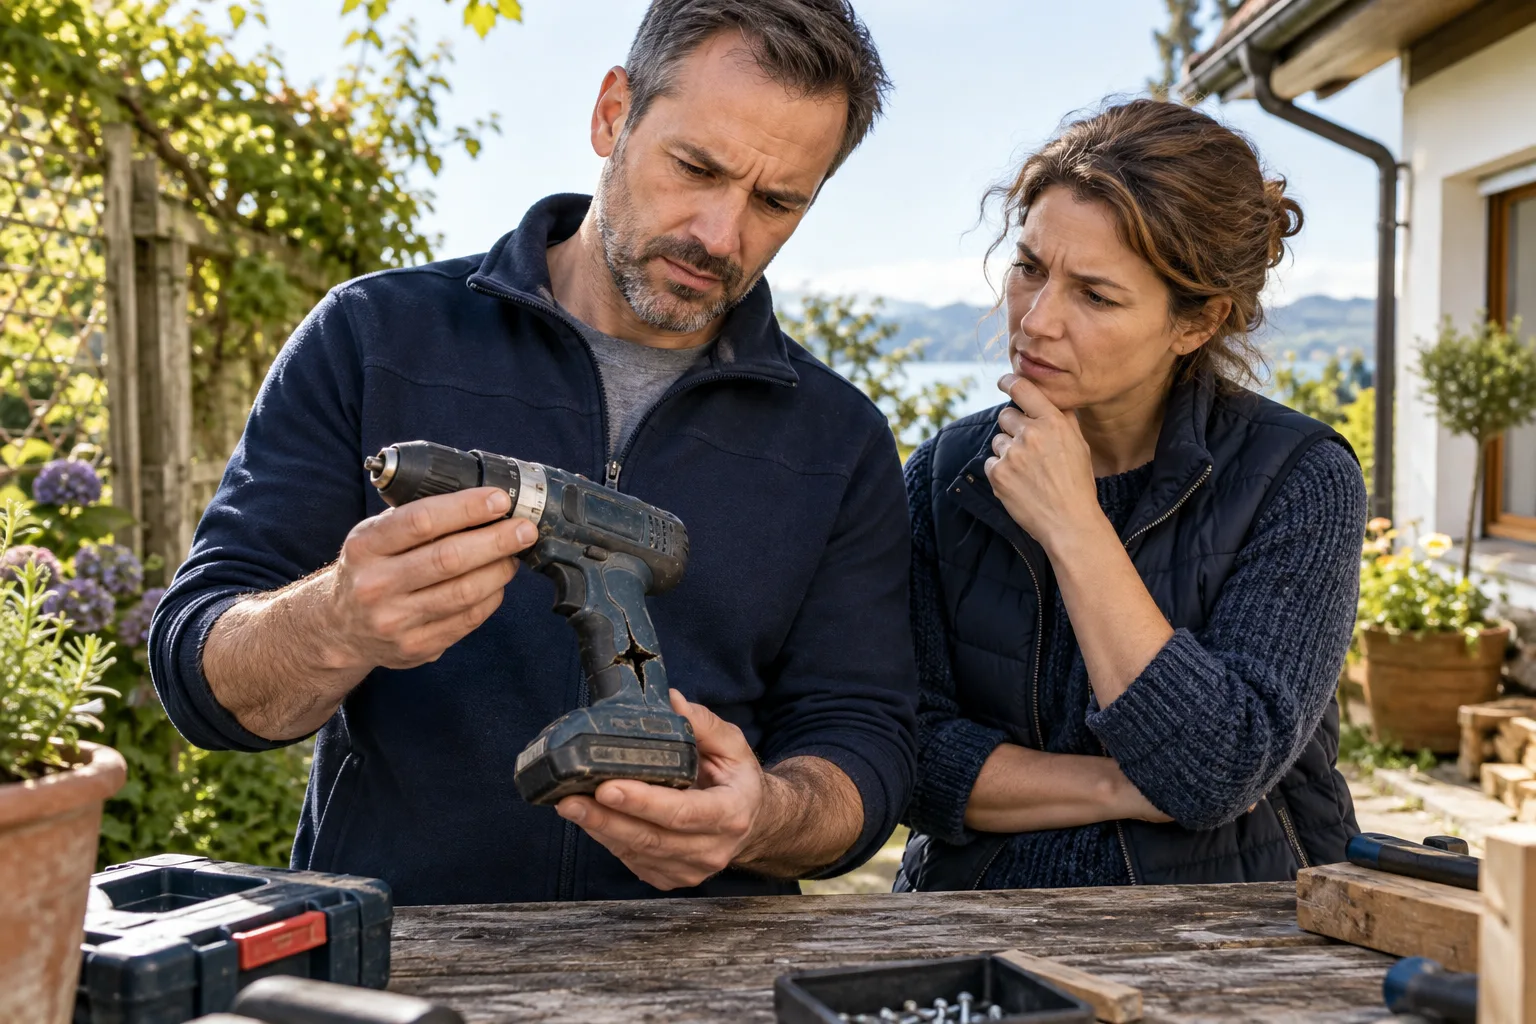
Un prêt amical mérite un accord clair
Emprunter l’outil d’un voisin semble informel jusqu’à ce qu’il casse. Propriété, état, utilisation et assurance deviennent alors importants. Ne supposez pas que l’assurance ménage paie parce que l’objet se trouvait chez vous, ni que la RC privée paie toujours parce qu’il appartient à autrui. Le droit suisse des contrats et de la responsabilité fournit le cadre ; la police définit les risques assurés. Les sources vérifiées le 14 octobre 2026 comprennent un exemple de garantie pour objets confiés chez un assureur, sans promettre des prestations identiques sur tout le marché. L’objectif est de rendre le prêt compréhensible avant un désaccord.
Identifier l’objet et la cause du dommage
Notez objet, propriétaire, usage convenu et état lors de la remise. Distinguez casse accidentelle, perte, vol, panne et usure normale. Une voiture empruntée, une machine professionnelle ou un appareil loué peut nécessiter une autre extension qu’un bien ménager courant. Vérifiez aussi si prêteur et emprunteur appartiennent au même foyer assuré : les réclamations internes peuvent être traitées différemment. Demandez clause applicable, exclusions, plafond et franchise. Une réponse générale au téléphone indiquant que les biens de tiers sont assurés devrait être confirmée pour la catégorie d’objet et l’usage réellement envisagés, notamment si leur valeur est élevée.
Une réparation hypothétique, pas une promesse
Imaginons une perceuse de deux ans achetée 400 CHF, dont vous fissurez accidentellement la poignée. La réparation est estimée à 120 CHF, tandis que le propriétaire demande un nouveau modèle à 500 CHF. Ces trois montants ne sont pas interchangeables. L’indemnisation pertinente peut dépendre de la responsabilité, de la réparabilité et de la valeur juste avant le dommage ; franchise et garanties interviennent ensuite. Avec un règlement assuré illustratif de 120 CHF et une franchise de 100 CHF, l’assureur verserait seulement 20 CHF. Ce calcul ne décide pas de la couverture. Conservez l’objet et demandez les instructions avant d’autoriser réparation ou remplacement.
Ne pas transformer la courtoisie en garantie
Vous pouvez présenter des excuses et expliquer les faits sans signer une promesse inconditionnelle de remplacer tout à neuf. Un arrangement privé peut préserver une relation, mais une obligation volontaire peut dépasser celle prévue par la loi ou le contrat. À l’inverse, refuser toute discussion sous prétexte d’assurance peut rendre un petit problème inutilement conflictuel. Indiquez que vous annoncerez l’événement et collaborerez à son examen. Emprunter évite achat et stockage ; pour du matériel coûteux ou spécialisé, une location documentée avec des conditions de dommage claires peut toutefois apporter davantage de sécurité qu’un service improvisé.
Une routine pour les prochains prêts
Avant la remise, photographiez les marques existantes avec accord, précisez les utilisateurs autorisés et la date de retour. Vérifiez les usages particuliers et les garanties nécessaires. Après un incident, sécurisez l’objet, cessez son utilisation, prenez des photos proportionnées et informez rapidement propriétaire et assureur. Gardez preuve d’achat ou estimation raisonnable de l’ancienneté, ainsi que le devis de réparation. Ne jetez pas la pièce abîmée avant d’avoir réglé la question de l’inspection. Si les emprunts sont fréquents, réexaminez l’extension au renouvellement. Le résultat recherché est une solution équitable et documentée, pas la croyance qu’une RC garantit automatiquement un objet neuf.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


