
Biens clients confiés : séparer garde, dommage pendant le travail et vol
Une entreprise peut détenir des biens précieux sans avoir la même garantie pour tous les dommages. Vérifiez activité exacte et objets concernés.
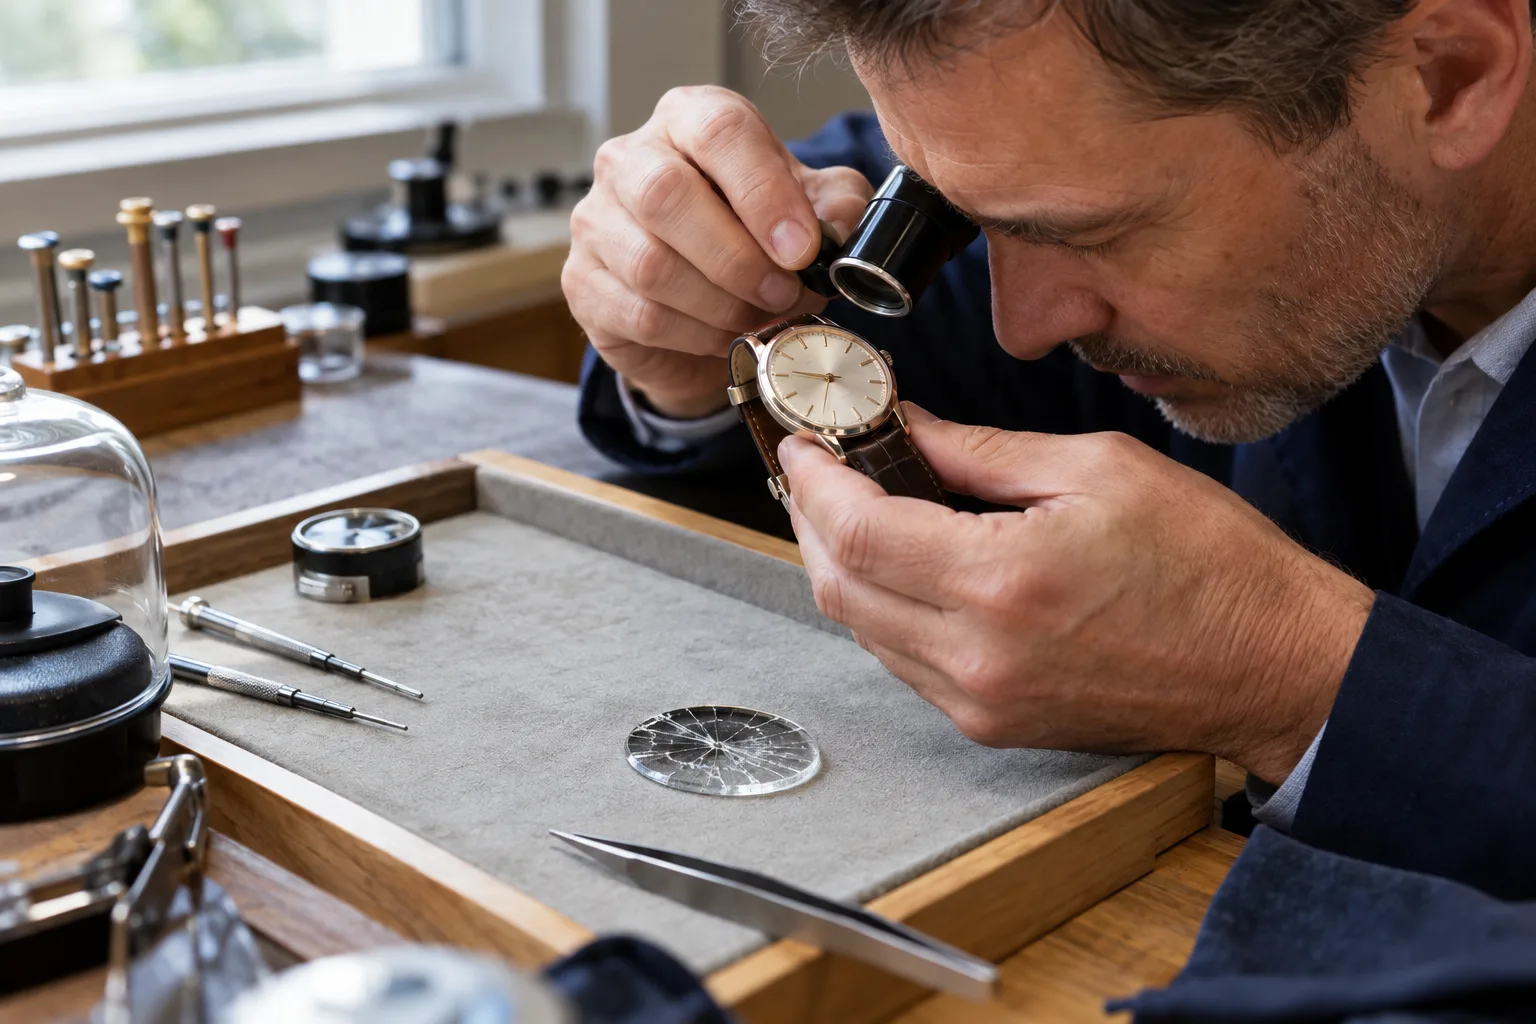
La garde modifie la question d’assurance
Une montre, un ordinateur ou un instrument client dans l’atelier n’est pas simplement un objet tiers situé ailleurs. Vous pouvez le garder, le transporter ou travailler directement dessus, et la police peut distinguer ces expositions. Les sources du 14 octobre 2026 comprennent le droit suisse des obligations et les informations actuelles de RC entreprise, avec conditions contractuelles. Ne déduisez pas une garantie pour objets confiés de la seule mention dommages matériels à autrui. Décrivez le circuit réel à l’assureur. Objet réparé, autres biens endommagés et coût de correction de votre propre prestation peuvent relever de catégories différentes.
Suivre l’objet dans l’entreprise
Cartographiez réception, stockage, intervention, sous-traitance éventuelle et restitution : qui réceptionne, où l’objet reste et comment il voyage. Documentez propriété et état sans recueillir inutilement des données personnelles. Posez précisément les questions de dommage pendant le travail, de biens sous votre contrôle, de vol, de disparition et de présence hors des locaux. Identifiez plafonds par objet, événement et année lorsqu’ils s’appliquent. Une concentration d’objets précieux peut rendre insuffisant un plafond individuel modeste. Descriptions d’activité et avenants doivent correspondre aux opérations réelles, pas à une ancienne catégorie commerciale qui ne décrit plus le travail effectué par l’équipe.
Une montre hypothétique, trois dépenses
Imaginons une montre client valorisée à 8 000 CHF. Pendant l’entretien, un salarié abîme son verre ; la réparation proposée coûte 900 CHF. L’entretien initial coûte séparément 200 CHF et le client réclame 500 CHF pour un rendez-vous manqué. Ce sont trois questions, pas une facture automatiquement assurée de 1 600 CHF. Il faut examiner responsabilité, causalité et exclusions, notamment la reprise de votre propre travail. L’exemple n’est pas une offre de produit. Fournissez photos, état d’entrée, interventions et devis indépendant si utile. Gardez les pièces et ne promettez pas une montre neuve avant l’examen de l’assureur.
Garanties et contrôle opérationnel se complètent
Augmenter le plafond global ne supprime pas une exclusion de garde et ne corrige pas un circuit de remise fragile. Une extension ciblée peut être plus pertinente, mais sa portée et sa franchise doivent correspondre au risque réel. La prévention coûte aussi : rangement sécurisé, contrôle d’inventaire à deux pour les objets précieux et traçabilité des sous-traitants mobilisent du temps. Comparez cet effort à la perte potentielle non assurée et au litige client. Ne demandez pas une renonciation générale à responsabilité sans conseil compétent. Un formulaire ne remplace pas les devoirs de soin et ne transforme pas une promesse non couverte en garantie.
Vérifier avant la prochaine remise précieuse
Présentez à l’assureur l’objet normalement le plus précieux et la valeur maximale détenue simultanément. Demandez des réponses pour stockage, travail, transit et étapes externalisées. Actualisez la description si services ou catégories changent. À la réception, consignez état, travail convenu et restitution. Après un incident, sécurisez le bien, préservez les preuves puis annoncez rapidement. Informez le client sans affirmer un paiement non confirmé. Le résultat utile est une carte claire des responsabilités et garanties, soutenue par des traces d’exploitation. Cela ne promet pas l’assurance de chaque objet confié ni de toutes les demandes contractuelles d’indemnisation formulées par un client.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
- Référence Fedlex — Code des obligations ↗
- Référence AXA — Responsabilité civile d’entreprise ↗
- Référence AXA — CGA responsabilité civile entreprises ↗
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


