
Accident-bagatelle, complication tardive : annoncer pendant que les faits sont frais
Une courte absence peut nécessiter une déclaration ; des faits documentés tôt protègent salarié, employeur et assureur si les symptômes s’aggravent.
Petit au départ ne signifie pas insignifiant
La Suva distingue accident-bagatelle et accident ordinaire selon la durée d’incapacité : ses indications actuelles parlent d’absence nulle ou de trois jours civils au maximum, soit jour de l’accident plus deux. Accidents et maladies professionnelles doivent malgré tout être annoncés vite. Un bleu disparaît, mais poignet, dent ou dos peuvent se dégrader après le premier service. L’annonce précoce ne garantit pas l’acceptation ; elle conserve un récit contemporain pour l’analyse juridique et médicale de l’assureur.
Saisir les faits sans poser de diagnostic
Notez date, heure, lieu, tâche, mouvement, objet, témoins, symptômes immédiats, premiers soins et arrêt éventuel. Gardez photos ou données d’équipement légalement sans retarder les soins. Le responsable écrit ce qui est rapporté, sans conclure sur faute ou diagnostic. Donnez la référence au salarié et demandez-lui d’indiquer aux médecins le lien avec l’accident. Corrigez rapidement les erreurs. Les dates de salaire et d’absence doivent concorder, car la catégorie peut changer si l’incapacité dure davantage que prévu.
Une torsion hypothétique à l’atelier
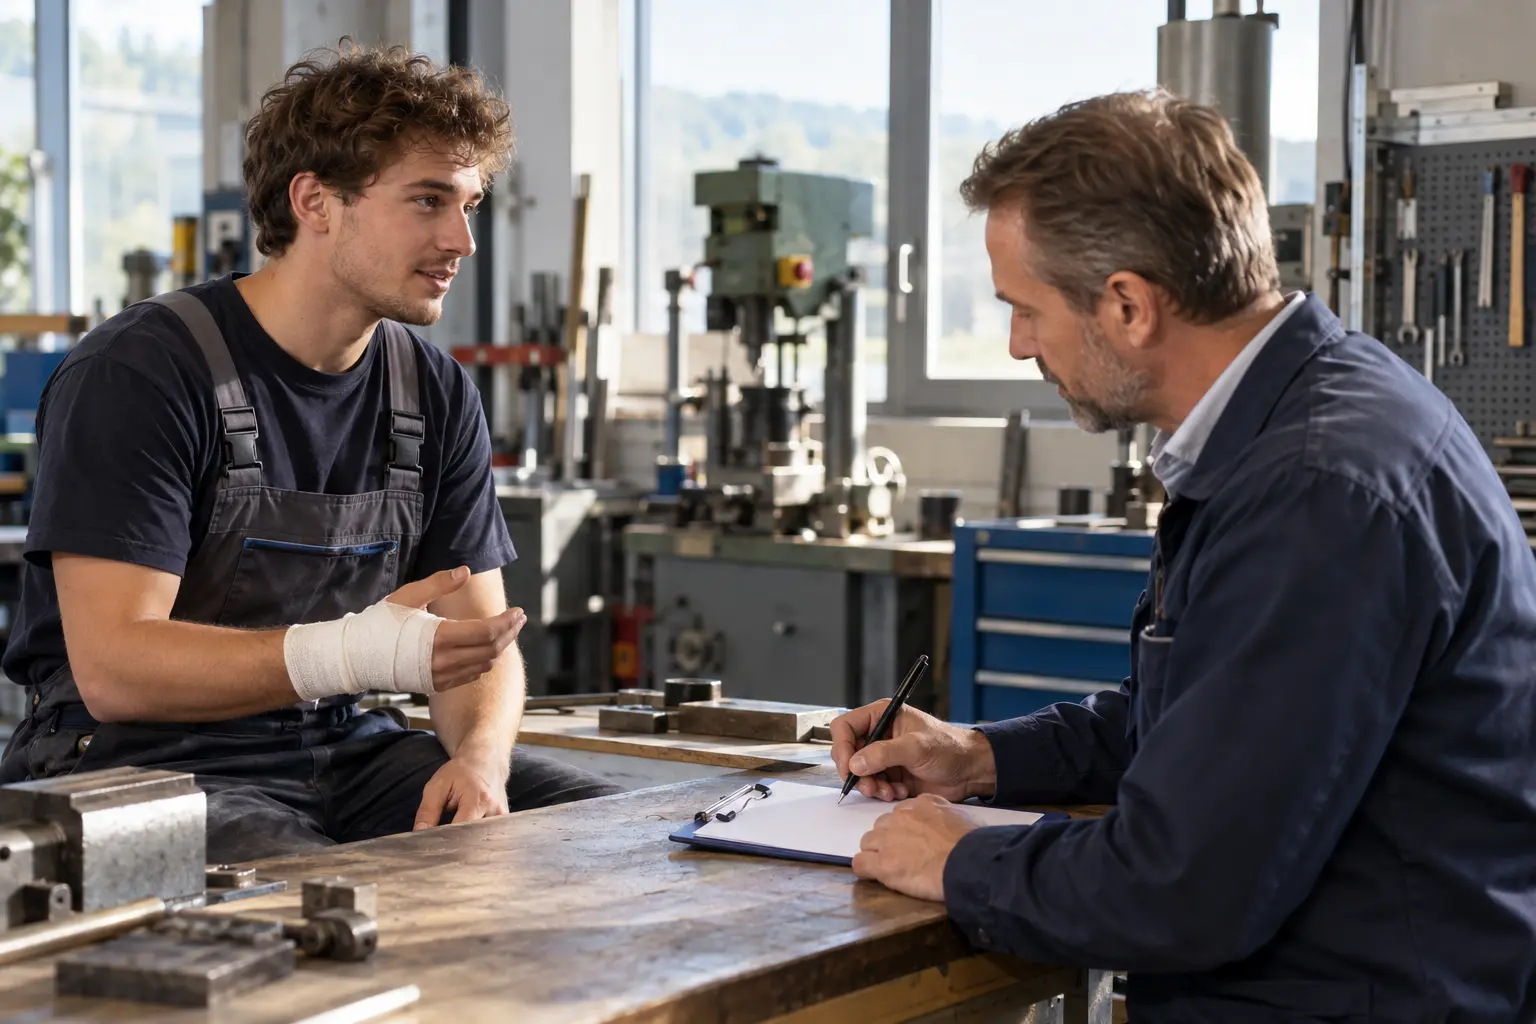
Leo se tord le poignet en déplaçant une petite pièce. Il finit sa journée et prévoit aucune absence ; l’employeur enregistre et annonce comme bagatelle. Deux jours plus tard, l’œdème augmente et le médecin prolonge l’incapacité. RH met à jour l’assureur avec certificat et absence corrigée au lieu de créer un second événement. L’assureur vérifie définition légale et lien médical. L’exemple ne promet pas la couverture ; il montre pourquoi chronologie initiale et évolution forment un seul dossier.
Déclarer coûte, se taire risque davantage
L’annonce ajoute de l’administration et peut inciter à formaliser chaque inconfort. La sous-déclaration paraît efficace jusqu’à ce qu’une complication manque de preuve, dégrade la confiance ou corrige la paie. L’enquête sécurité doit apprendre sans préjuger la responsabilité d’assurance. La confidentialité limite les détails médicaux partagés. Séparez prévention, gestion RH et déclaration tout en alignant les dates. L’objectif n’est ni le maximum ni le minimum de sinistres, mais une classification exacte et une information rapide.
Créer une routine d’une page
Formez le personnel à se soigner, sécuriser et prévenir immédiatement un contact nommé. Utilisez un formulaire factuel : chronologie, témoins, horaire. Confiez à RH l’annonce, la référence et les mises à jour lorsque l’incapacité dépasse le seuil bagatelle. Rapprochez certificats, salaire et reprise. Analysez la cause avec la prévention et agissez proportionnellement. Dites au salarié quel assureur traite. Une routine simple évite qu’un petit événement devienne un conflit sur l’existence même de l’annonce.
Pour le personnel mobile ou en télétravail, la routine doit fonctionner hors des locaux. Donnez avant le départ le canal d’annonce, les numéros d’urgence et la méthode de localisation. Lorsque temps privé et professionnel se touchent, consignez horaire et but du déplacement sans obliger le salarié blessé à plaider lui-même la catégorie juridique.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


