
Après une tempête : séparer mobilier, bâtiment et responsabilité
Une terrasse endommagée peut impliquer plusieurs propriétaires et contrats ; documenter ce qui a bougé, cassé ou atteint un voisin est essentiel.
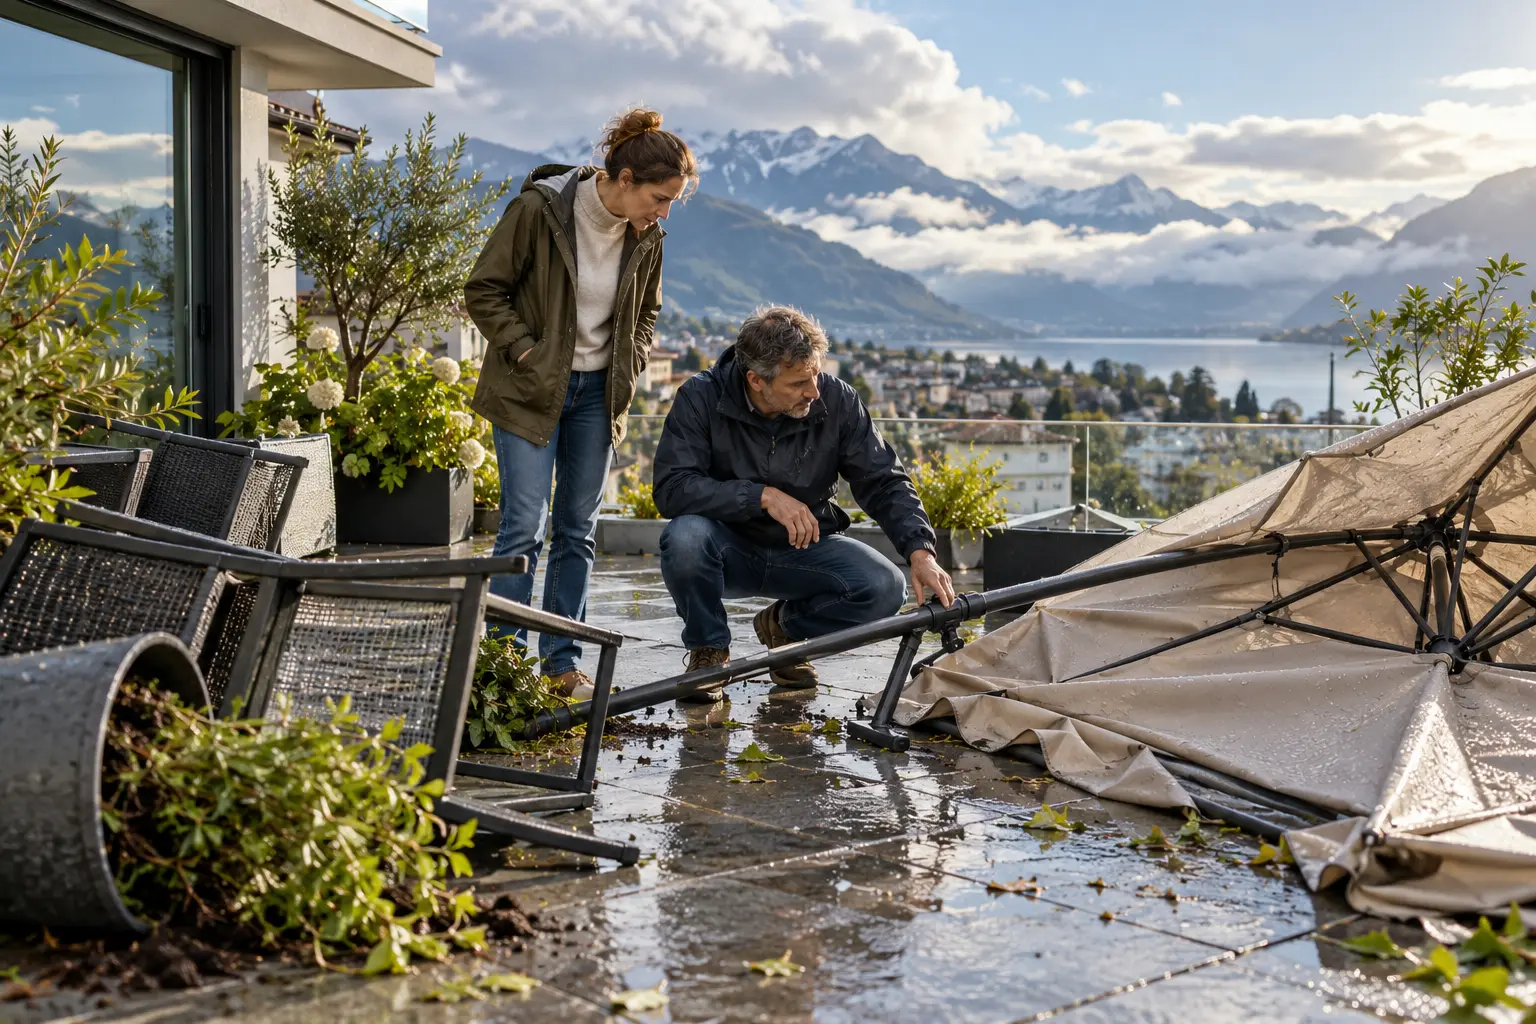
La terrasse est une frontière d’assurance
Après un fort vent, un parasol peut se déchirer, un store fixe casser, une jardinière atteindre la voiture voisine et l’eau entrer par une porte. Ces éléments ne relèvent pas tous du même contrat. Les objets mobiles peuvent dépendre de l’inventaire du ménage si le péril est assuré ; les éléments permanents du propriétaire ou de l’assurance bâtiment ; le dommage à un tiers de la responsabilité civile privée. Locataire, copropriétaire et bailleur partent donc de cartes de propriété différentes. Qualifier l’événement de « tempête » ne suffit pas à établir couverture ou responsabilité.
Sécuriser puis photographier avant de ranger
Éloignez les personnes du verre, des meubles et stores instables. Prenez des vues générales et rapprochées de la position, des fixations, du trajet et des dommages voisins avant déplacement, sauf mesure urgente. Notez l’heure, les alertes météo et les témoins sans inventer une vitesse de vent. Gardez pièces cassées et justificatifs si c’est sûr. Informez vite bailleur ou administration lorsque le bâtiment est touché. Si un tiers réclame, accusez réception sans reconnaître la responsabilité et transmettez à l’assureur RC. L’urgence doit limiter l’aggravation, pas effacer les preuves.
Un incident hypothétique de jardinière
Pendant une tempête nocturne, une grande jardinière de la terrasse louée d’Amira bascule, fissure deux dalles et projette terre et support métallique sur le scooter voisin. Amira photographie fixations et débris, rentre les autres pots et informe régie et assureur. Le volet bâtiment examine les dalles, l’inventaire ses meubles mobiles et la RC le scooter ainsi que sa responsabilité légale. Les contrats peuvent appliquer franchises, définitions et exclusions différentes. L’exemple ne suppose pas une négligence uniquement parce que l’objet provenait de sa terrasse.
Mieux assurer peut aussi signifier mieux fixer
Inclure les événements naturels simples dans l’inventaire est utile, mais le texte peut imposer seuils, limites ou devoirs de protection des objets extérieurs. Une petite franchise favorise les petits sinistres mais augmente la prime. Ranger avant l’alerte prend du temps et protège ; fixer durablement peut rapprocher l’objet du bâtiment et exiger l’accord du bailleur. La RC paie les prétentions fondées et défend contre les autres, sans remplacer l’entretien. Une terrasse régulièrement exposée au vent doit être gérée comme un risque physique même avec une couverture large.
Créer un dossier saisonnier
Photographiez mobilier, stores, pots, vélos et ancrages avant l’hiver et gardez les preuves des objets importants. Demandez qui possède et assure les ajouts fixes, avec autorisation. Lisez définition des événements naturels, limites extérieures et franchises des polices ménage et bâtiment. Gardez les contacts hors ligne. Après la tempête, limitez, documentez, classez chaque dommage par propriétaire et transmettez des faits cohérents. Ne réclamez pas deux indemnisations pour la même perte. L’assurance répartit un dommage financier défini ; preuve ordonnée et prévention déterminent la rapidité de résolution des questions croisées.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
- Référence Fedlex — Code des obligations ↗
- Référence FINMA — Autorisation des assurances dommages ↗
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


