
La maladie professionnelle n’est pas simplement un accident qui apparaît lentement
La reconnaissance dépend de l’exposition et des preuves médicales ; la prévention doit agir sur concentration et durée avant l’incapacité.
La voie juridique commence par la causalité
L’accident est en principe un événement soudain, involontaire et dommageable répondant à la définition légale. La maladie professionnelle se développe par l’exposition au travail et suit des critères LAA distincts. On ne choisit pas l’étiquette parce qu’une voie semble plus favorable. Asthme allergique à la farine, baisse auditive due au bruit ou maladie cutanée exigent une histoire médicale et professionnelle reliant l’exposition au travail. La Suva souligne concentration, danger et durée. L’employeur devrait annoncer le soupçon et soutenir l’établissement des faits plutôt que d’attendre la certitude ou de classer les symptômes comme problème privé.
Documenter le poste, pas seulement le diagnostic
Consignez tâches, produits, fréquence, ventilation, équipements, nettoyage et changements. Gardez fiches de sécurité et maintenance. Encouragez une évaluation médicale précoce avec description exacte du poste. Comparez les symptômes les jours travaillés, week-ends et vacances sans orienter la réponse. Annoncez à l’assureur-accidents compétent et coopérez avec la médecine du travail. La confidentialité demeure : le management a besoin des restrictions fonctionnelles et mesures, pas de tout le dossier médical. Un refus de qualification ne nie pas la maladie ; une autre voie d’assurance ou d’emploi peut s’appliquer.
Un cas hypothétique de boulangerie
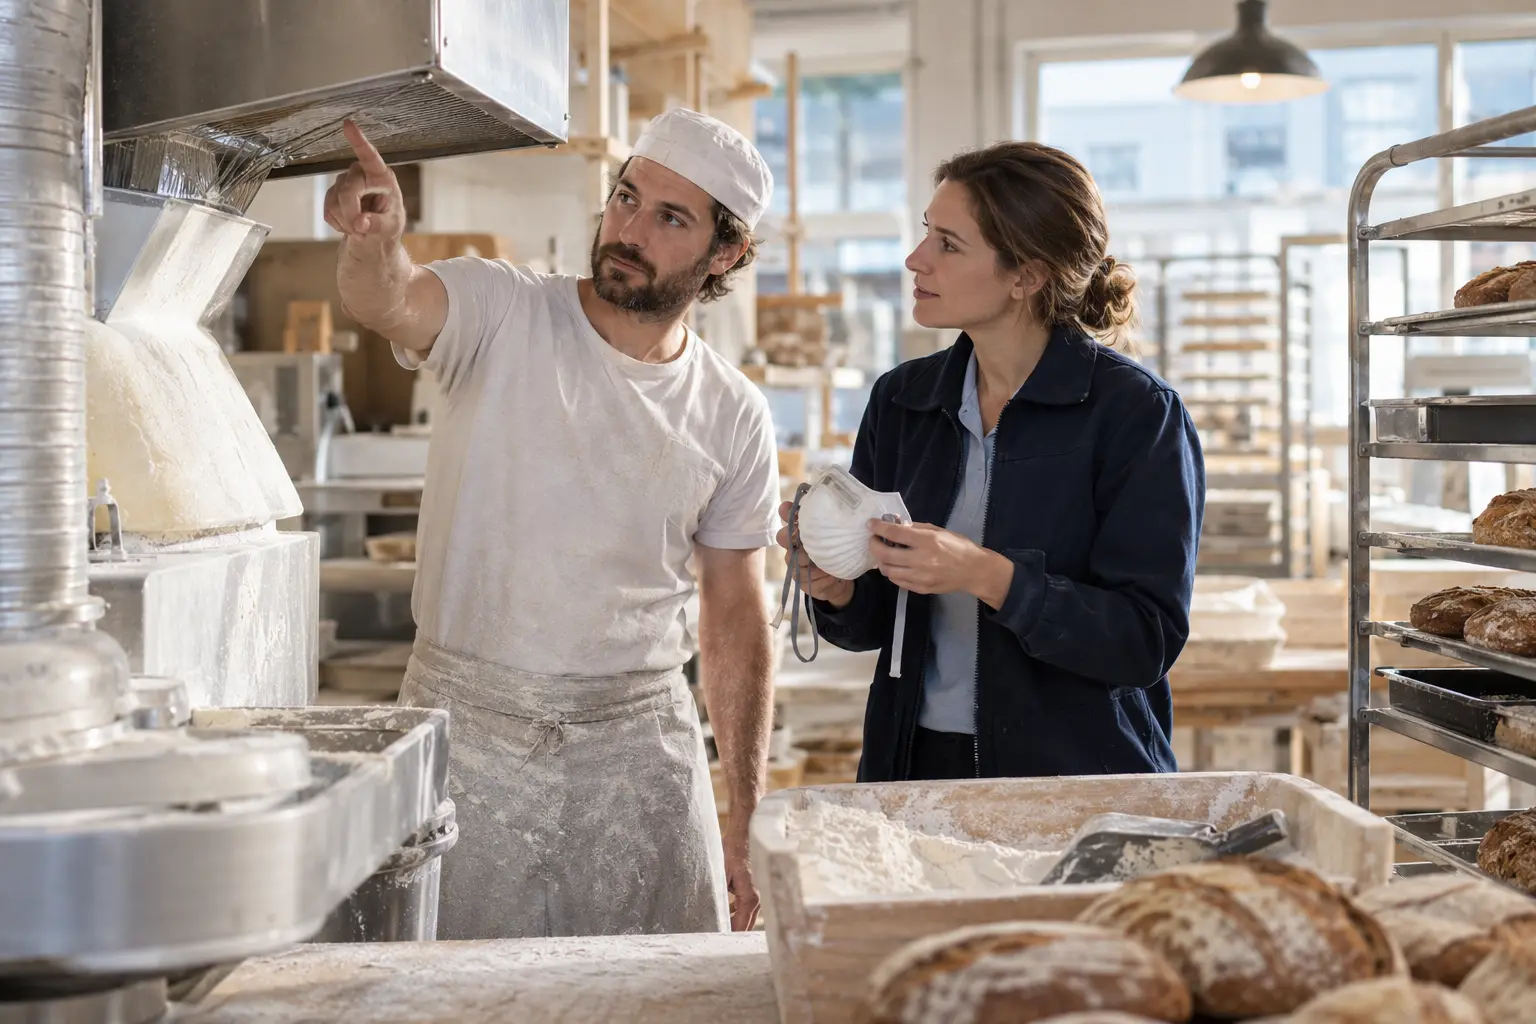
Marek travaille depuis six ans en boulangerie et respire difficilement durant le pétrissage. L’employeur documente manipulation de farine, entretien de l’aspiration et disponibilité des masques, puis annonce une suspicion. Les spécialistes évaluent allergie et exposition au lieu de qualifier un épisode d’accident. La boulangerie modifie le versement, améliore l’aspiration locale et réaffecte provisoirement certaines tâches. L’assureur décide sur preuves ; l’entreprise ne promet rien. Même si les symptômes diminuent, les contrôles restent car les collègues partagent l’exposition. Prévention et évaluation doivent avancer ensemble.
La prévention a un coût opérationnel
Transfert fermé, aspiration et techniques peu poussiéreuses coûtent plus que des masques, mais contrôlent la source. La protection personnelle aide si elle est adaptée et bien portée, tout en dépendant du comportement. Réaffecter protège la santé mais touche compétences, revenu et effectif. Attendre une décision évite une dépense prématurée, mais peut permettre un dommage irréversible et plus d’absences. La prime reste secondaire au devoir légal de protection. Le programme solide privilégie mesures techniques, organisationnelles puis personnelles et vérifie réellement la baisse d’exposition.
Créer une routine d’examen des expositions
Identifiez substances et tâches susceptibles de maladie chronique, attribuez les responsabilités et planifiez les contrôles d’aspiration. Formez à signaler tôt les symptômes sans crainte. Lors d’un cas, conservez les relevés, avisez l’assureur, coordonnez la médecine du travail et consignez les restrictions provisoires. Examinez les collègues exposés. Après modification, mesurez le résultat au lieu de vous fier aux factures d’équipement. L’assurance-accidents verse les prestations légales lorsque les critères sont remplis ; les preuves soutiennent la décision, mais la prévention primaire protège le mieux.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


