
Rénovation énergétique : financer les travaux sans épuiser toutes les réserves
Pompe à chaleur ou isolation exigent un plan de trésorerie coordonnant aides, capacité hypothécaire, fiscalité, imprévus et entretien.
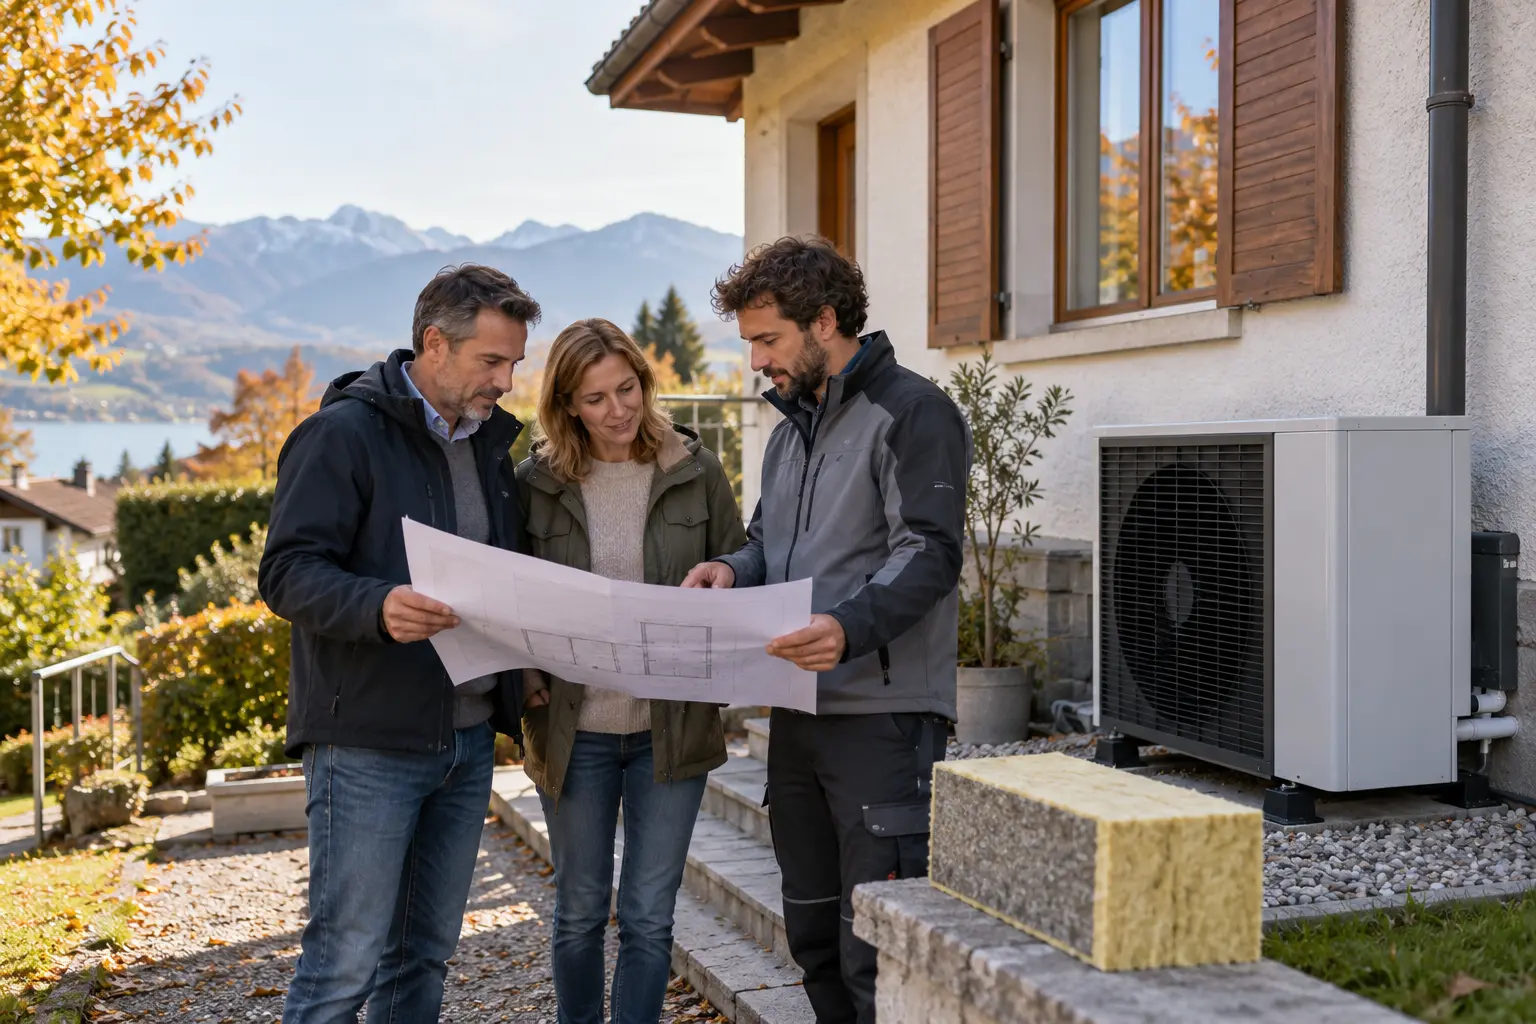
La facture n’est qu’un chiffre
Une rénovation énergétique peut réduire la consommation, améliorer le confort et préserver l’usage du bâtiment, mais son parcours financier se résume rarement à un virement. Le propriétaire peut combiner épargne, hausse d’hypothèque, crédit travaux, aides cantonales ou communales et déductions fiscales. Le calendrier compte : certaines subventions doivent être demandées avant le chantier, les factures arrivent par étapes et l’effet fiscal plus tard. La banque examine toujours capacité financière, valeur du bien et règles de crédit. L’aide publique n’est acquise qu’après décision de l’autorité, et l’économie d’énergie attendue ne doit pas être considérée comme une trésorerie certaine pour servir la dette.
Construire le projet par couches
Commencez par un conseil énergétique et un périmètre séparant enveloppe urgente, remplacement du chauffage, améliorations facultatives et esthétique. Demandez des offres comparables précisant équipements, interfaces, autorisations et exclusions. Ajoutez planification, adaptation électrique, évacuation, chauffage provisoire et réserve d’imprévus. Placez ensuite chaque entrée et sortie sur une chronologie mensuelle. Gardez hors chantier une réserve couvrant aussi les charges hypothécaires et une autre réparation. Demandez à la banque les documents de valorisation et le moment du décaissement. Demandez au canton quel programme correspond à l’adresse et obtenez les délais par écrit.
Un montage hypothétique
Eva et Karim prévoient 145 000 francs d’isolation et de pompe à chaleur. Ils pourraient payer 90 000 francs comptant et demander 55 000 à la banque, mais il ne resterait que 12 000 francs d’urgence. Ils réservent plutôt 35 000 francs, sollicitent une révision hypothécaire plus importante, reportent un élément non essentiel et traitent l’éventuelle subvention comme remboursement futur. Ils comparent taux fixe et variable et testent le budget avec un taux supérieur. Si la banque valorise les travaux moins que leur coût, ils peuvent encore réduire le périmètre. Les chiffres illustrent la liquidité, pas une offre de crédit.
Des arbitrages au-delà du taux
Utiliser l’épargne évite l’intérêt mais réduit liquidité et options de placement. Augmenter l’hypothèque préserve du cash tout en accroissant la dette, l’amortissement possible et le risque de renouvellement. Échelonner les travaux étale la dépense mais peut doubler échafaudage et conduite de chantier. Un ensemble réalisé d’un coup améliore parfois l’intégration technique mais concentre perturbations et risque d’exécution. Les déductions fiscales varient selon la nature, le calendrier et le canton : vérifiez auprès de l’autorité. Les aides peuvent changer ; choisir un équipement uniquement pour la subvention est une fausse économie si entretien ou compatibilité sont médiocres.
Une porte de décision avant signature
Confirmez accords de propriété, permis, conseil énergétique, demande de subvention et accord bancaire avant un ordre de démarrage inconditionnel. Alignez les acomptes de l’entreprise sur des étapes vérifiées et gardez un solde de réception si le contrat le permet. Informez l’assurance bâtiment de la nouvelle valeur et des équipements, puis clarifiez la couverture du chantier. Après mise en service, réunissez garanties, réglages, factures et décisions d’aide. Recalculez la réserve et l’échéancier hypothécaire avec les coûts réels. Un bon plan n’élimine pas les surprises, mais évite de compter deux fois une subvention ou un avantage fiscal et préserve la capacité de les absorber.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


