
Quand un chien cause un dommage : les preuves avant la responsabilité
La responsabilité civile privée peut être centrale après un incident avec un animal, mais responsabilité légale, exclusions et franchise doivent être examinées.
Ne pas trancher le droit dans le hall
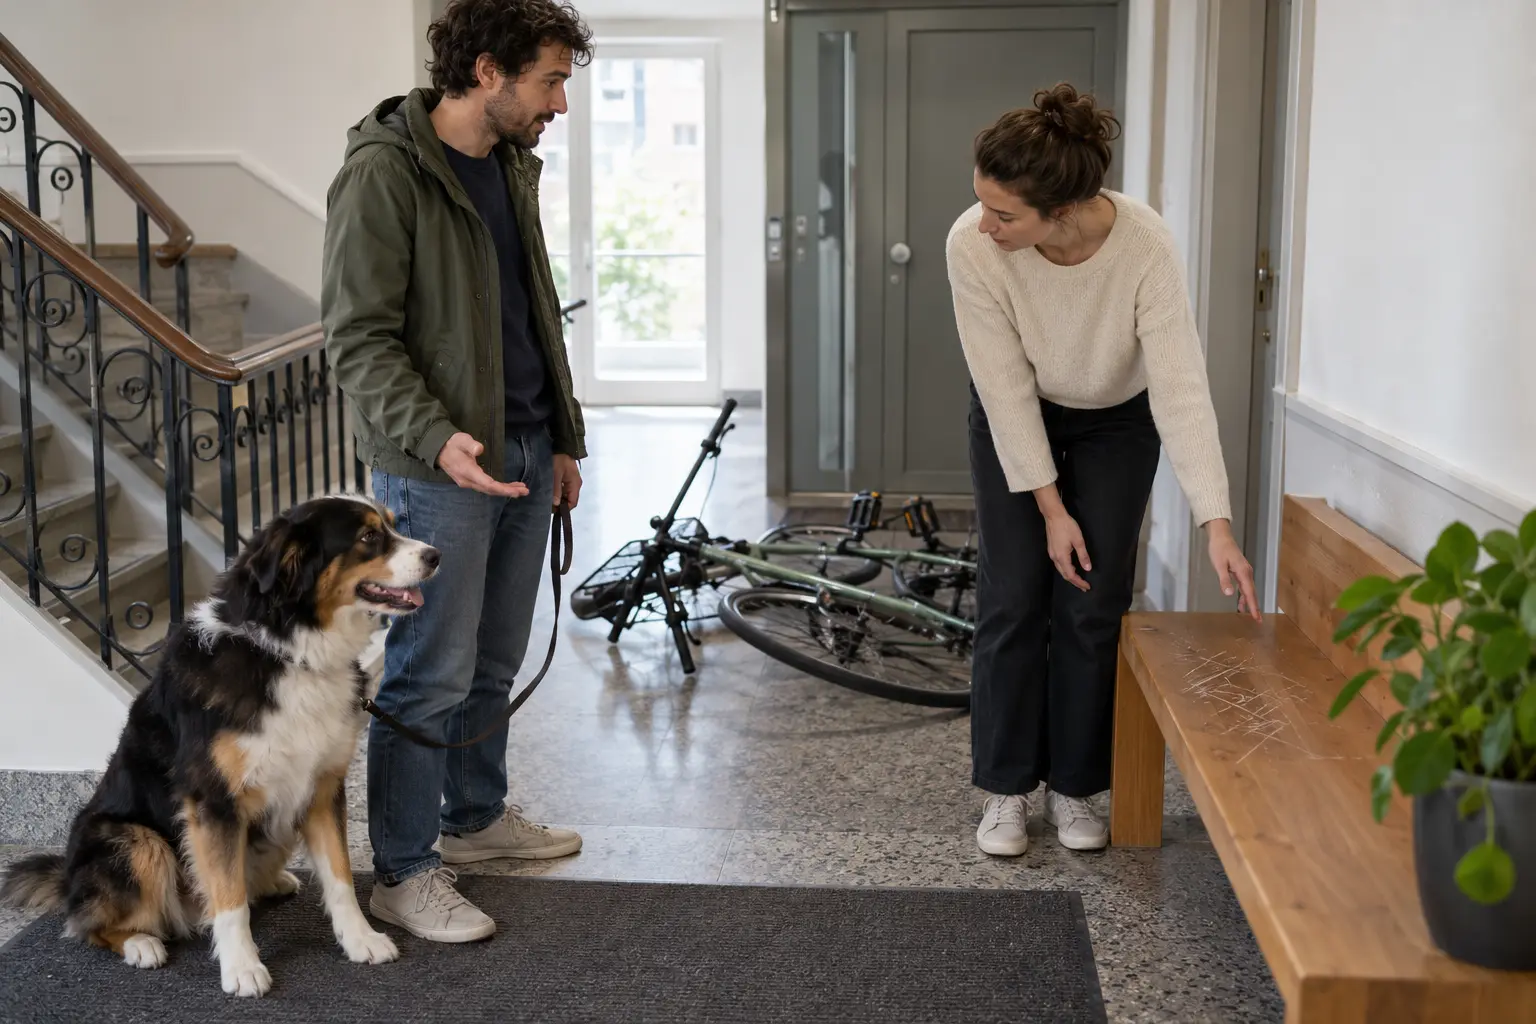
Un chien fait tomber un visiteur, endommage un vélo ou pousse un autre animal vers la route. L’émotion est immédiate, mais la responsabilité juridique dépend encore des faits et du droit applicable. Le Code suisse des obligations prévoit une règle particulière pour le détenteur d’animaux, notamment sur la diligence requise. Les règles cantonales et les circonstances peuvent aussi compter. L’assurance responsabilité civile privée examine généralement la responsabilité couverte, défend contre les prétentions injustifiées et paie celles qui sont fondées dans les limites du contrat. Elle ne promet pas de rembourser tout coût lié à un animal.
Conserver un dossier neutre
Sécurisez d’abord personnes et animaux et appelez les secours si nécessaire. Notez heure, lieu, météo, usage de la laisse et déroulement sans spéculer. Photographiez la zone et les dommages, identifiez les témoins et échangez les coordonnées. En cas de blessure, encouragez une documentation médicale rapide. Ne réparez ni ne jetez le bien avant évaluation, sauf pour éviter une aggravation. Un récit calme écrit le jour même vaut mieux que des souvenirs contradictoires. Évitez de reconnaître formellement une responsabilité, de payer une somme improvisée ou de publier des accusations ; annoncez le cas à l’assureur pour qu’il examine la situation.
Un sinistre vélo hypothétique
Milo échappe à sa laisse dans l’entrée d’un immeuble et heurte le vélo électrique d’une voisine, qui tombe contre un banc en bois. Le détenteur photographie laisse, porte, vélo et marques, conserve le devis et annonce l’événement. La voisine réclame d’abord le prix d’un vélo neuf. L’assureur demande si une réparation est possible, quelle était la valeur avant sinistre et si le propriétaire de l’immeuble réclame aussi le banc. Il peut accepter certains postes, en contester d’autres et appliquer la franchise. L’exemple montre le traitement d’un dossier ; il ne décide pas si la diligence légale était suffisante.
Frontières de couverture à contrôler
Le contrat peut définir les membres du ménage assurés, exclure certains animaux ou activités et préciser le traitement de la faute grave, de l’usage professionnel ou des biens confiés. Les dommages aux propres biens du preneur ne relèvent pas de la responsabilité envers autrui. Certains cantons imposent assurance ou formation, sans uniformité nationale. Une somme élevée protège contre une grave atteinte corporelle ; une franchise élevée rend les petits sinistres moins utiles. Annoncer chaque rayure peut alourdir le suivi, mais taire une blessure potentiellement sérieuse est bien plus risqué. La décision raisonnable dépend du contrat et de la gravité.
Se préparer avant la prochaine promenade
Lisez la partie responsabilité et notez les contacts d’urgence et de sinistre. Confirmez que chaque chien du ménage est déclaré si nécessaire et que les obligations cantonales sont respectées. Regroupez vaccinations, formation et preuve de propriété. Adaptez laisse, barrières et surveillance au contexte, pas seulement au minimum légal. Après un incident, limitez le dommage, documentez, annoncez et transmettez sans réponse toute demande à l’assureur. Gardez les reçus des mesures urgentes et le règlement final. L’assurance transfère un risque financier défini ; prévention et conduite responsable restent au détenteur, et aucun contrat ne garantit un règlement sans désagrément.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


