
Renouvellement des primes accident : relier paie, sinistres et prévention
Une variation de prime invite à rapprocher salaires déclarés, classification, sinistralité et mesures concrètes de sécurité.
Lire le renouvellement comme un document de risque
Les employeurs suisses assurent les accidents professionnels et, pour les salariés atteignant le seuil légal, les accidents non professionnels. L’avis de prime reflète règles tarifaires, masse salariale, classification du risque et parfois sinistralité, selon le système. Une hausse ne prouve pas une erreur ; une baisse ne prouve pas que la prévention est achevée. RH, paie, finance et sécurité devraient lire l’avis ensemble. Il faut vérifier si salaires et effectifs sont exacts, si les activités correspondent encore à la classe, si la liste des sinistres est juste et si les causes récurrentes ont été traitées.
Séparer erreur de données et risque réel
Rapprochez la base salariale provisoire de la paie, y compris temps partiel et répartition des primes professionnelles et non professionnelles. Vérifiez si de nouvelles activités d’atelier, livraison ou placement ont modifié le danger. Examinez les dossiers ouverts pour doublons, codage et réserves sans faire pression sur les blessés. Regroupez ensuite les incidents par tâche, lieu, heure, gravité et jours perdus. Les quasi-accidents n’influencent pas forcément directement le tarif, mais révèlent l’exposition. La discussion sur la prime reste distincte du devoir légal de protection : une mesure se justifie par le dommage évité, pas seulement par une réduction espérée.
Un atelier d’usinage hypothétique
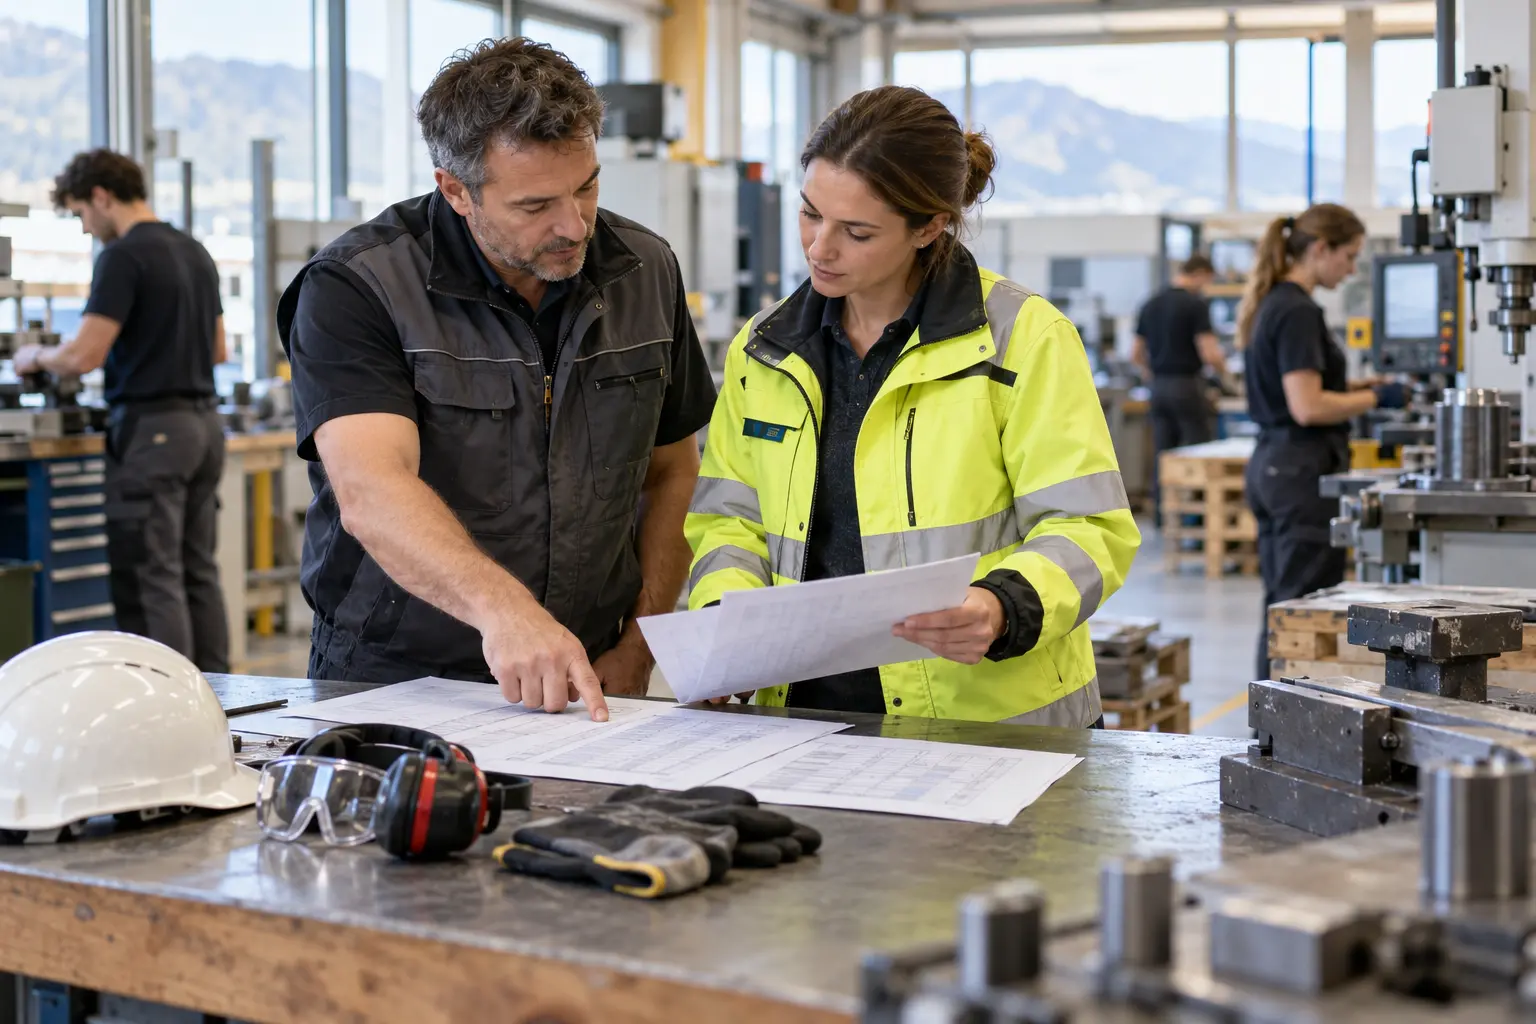
Un atelier métallique de 28 personnes voit son taux professionnel augmenter. La paie confirme que les salaires assurés n’ont progressé que de 4 %, alors l’équipe approfondit. Trois blessures aux mains sont survenues lors de changements d’outils et plusieurs quasi-accidents pendant le nettoyage de machines encore alimentées. L’entreprise valide la liste de sinistres, redessine la consignation, renforce la supervision et organise une formation pratique. Elle corrige aussi deux fonctions passées du bureau à la production. La prochaine prime ne baissera pas nécessairement : périodes tarifaires et coûts prennent du temps. L’objectif mesurable reste moins de changements dangereux et une meilleure classification.
Éviter deux faux arbitrages
La prime la plus basse peut s’accompagner d’une administration plus lourde, d’un autre service ou d’un montage de risque inadapté, tandis que la prévention paraît chère avant l’accident. À l’inverse, acheter du matériel sans changer le processus produit peu d’effet. Intérimaires et sous-traitants créent une autre frontière : employeur juridique, entreprise d’accueil et agence ont des responsabilités à coordonner. Les déductions d’accidents non professionnels touchent aussi les fiches de salaire. Comparez coût total, gestion des cas et soutien préventif, mais ne promettez ni l’élimination des accidents ni une hausse automatique après un seul sinistre.
Un processus de quatre-vingt-dix jours
Sous deux semaines, vérifiez masse salariale, catégories, description d’activité, sinistres et tarif. Sous un mois, choisissez deux ou trois contrôles avec responsable, délai et mesure observable. Expliquez les changements de paie avant la première déduction. Demandez à l’assureur ou à la Suva le raisonnement et les ressources de prévention, puis contestez les erreurs factuelles avec pièces dans le délai. Suivez les contrôles de consignation réalisés ainsi que fréquence et gravité des blessures. Documentez la décision de direction et révisez chaque trimestre. L’assurance finance les prestations légales après l’accident couvert ; données exactes et prévention réduisent l’incertitude avant.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


