
Perte totale : comprendre valeur à neuf et valeur vénale avant d’acheter la voiture
Les termes casco semblent simples, mais l’indemnité dépend du barème contractuel, de la valeur du véhicule, de la franchise et du financement.
Responsabilité et casco répondent différemment
La responsabilité civile automobile obligatoire couvre les dommages causés à autrui. Les dégâts au véhicule assuré, le vol, la grêle ou la collision exigent la bonne casco et restent soumis au contrat. Lorsque la réparation n’est plus économique ou que la voiture disparaît, la méthode de valorisation devient décisive. « Valeur à neuf », « valeur vénale majorée » et « valeur vénale » ne désignent pas des montants universels. Chaque assureur applique ses barèmes temporels, pourcentages, règles de kilométrage, traitement des accessoires et déductions. Une offre doit donc être lue avec ses conditions générales et particulières, pas seulement comparée par prime et slogan.
Reconstruire la cascade d’indemnité
Demandez ce qui constitue une perte totale, quel tableau s’applique chaque année et si la base est le prix catalogue, d’achat ou de marché. Identifiez ensuite franchise, anciens dégâts non réparés, pneus, kilométrage élevé, prime impayée ou valeur de l’épave. Options d’usine, accessoires ultérieurs et roues saisonnières peuvent avoir des limites distinctes. Leasing et crédit ajoutent une couche : l’assureur peut payer le propriétaire ou l’organisme financier, et le règlement ne correspond pas forcément au solde dû. Une couverture d’écart peut combler certains manques, mais ses exclusions et sa durée exigent le même examen.
Une grêle hypothétique
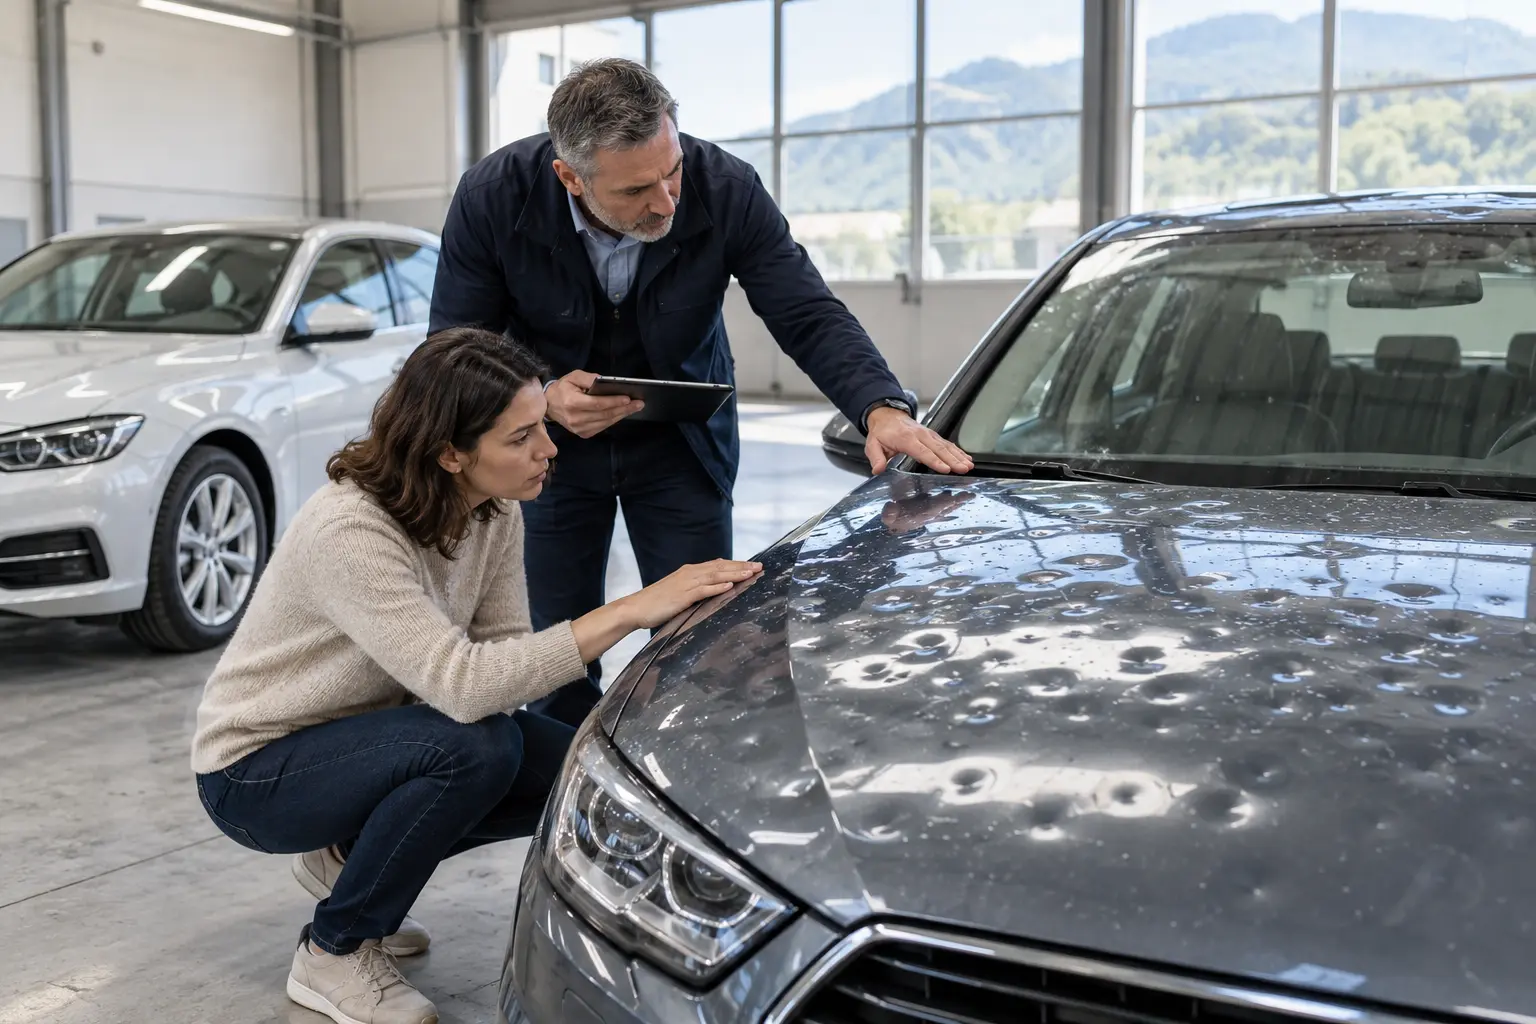
Ana achète une voiture électrique de trois ans pour 42 000 francs avec un crédit de 30 000 francs. Dix-huit mois plus tard, une forte grêle rend la réparation non économique. Son contrat applique un barème de valeur vénale majorée, une franchise de 1 000 francs et limite les accessoires non montés d’usine. L’expert calcule la valeur assurée selon ce tableau, pas le prix d’un modèle neuf comparable. Si le résultat était de 34 000 francs, le prêteur serait remboursé d’abord, puis le solde réparti selon le financement. Si la dette dépassait l’indemnité, Ana pourrait encore devoir de l’argent. Les chiffres sont illustratifs.
Payer durant la vraie période d’exposition
Une indemnisation renforcée est surtout utile lorsque la dépréciation est rapide et le financement encore élevé. Elle coûte plus et apporte moins dès que le barème rejoint la valeur ordinaire. Une franchise supérieure réduit la prime mais exige davantage de liquidités après sinistre. La casco complète peut être imposée par le leasing même si le conducteur accepterait le risque de collision. Le propriétaire d’un véhicule électrique doit aussi examiner batterie, câble de recharge et remorquage au lieu de se fier à l’étiquette du produit. La couverture raisonnable suit capacité de remplacement, financement et tolérance au risque, puis évolue avec l’âge du véhicule.
Créer une fiche véhicule
Conservez contrat d’achat, solde financier, permis, liste d’options, reçus d’accessoires et photos. Notez l’année où la méthode d’évaluation change et programmez un rappel. Demandez à l’assureur un calcul écrit de perte totale incluant TVA et franchise. Après un dommage, évitez l’aggravation, photographiez avant déplacement si c’est sûr, annoncez rapidement et n’autorisez pas l’élimination avant clarification de la propriété et de l’épave. Comparez le décompte final au barème et au remboursement du crédit. L’assurance finance une valeur définie après un événement couvert ; elle ne garantit pas toujours un remplacement identique sur le marché.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


