
Panneaux solaires et batteries : actualiser l’assurance avant la mise en service
Une installation énergétique commerciale modifie valeur de remplacement, risque technique, interruption et frontière entre propriétaire et locataire.
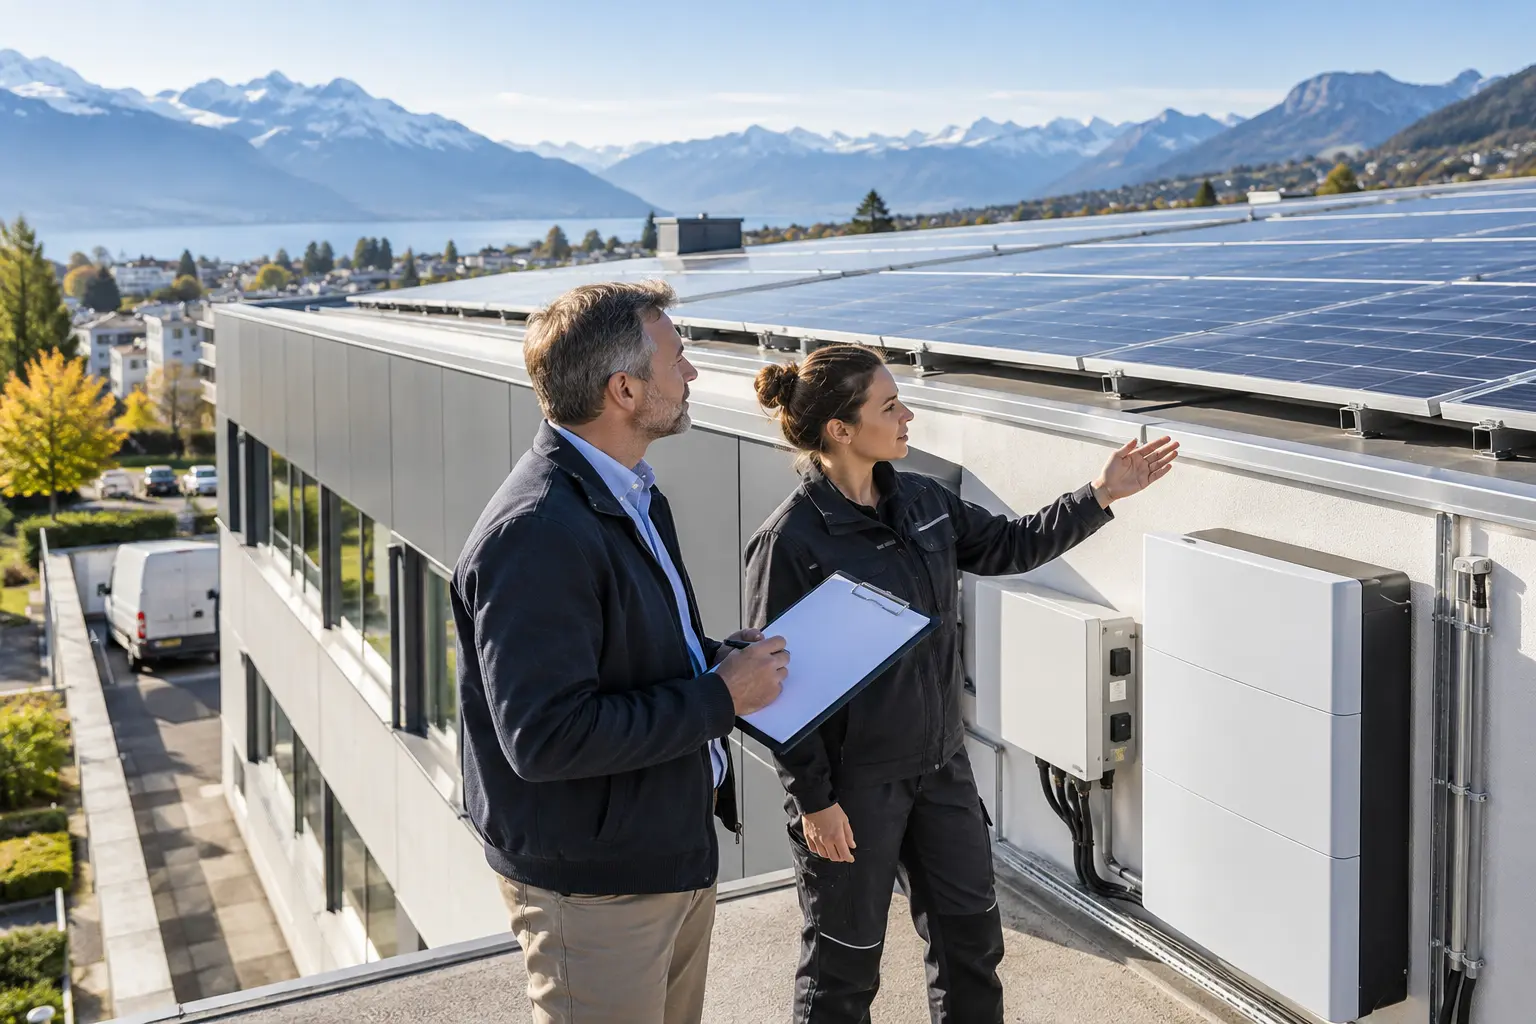
Le projet change plus que le toit
Panneaux photovoltaïques, onduleurs, câbles et batterie ajoutent des actifs et dépendances à un bâtiment commercial. Selon canton, assureur bâtiment et propriété, certains composants relèvent du bâtiment, d’autres d’une assurance machines, électronique ou inventaire. Incendie et éléments naturels ne répondent pas automatiquement à la panne, à la mauvaise manipulation, à la perte de rendement ou à l’interruption. Si le locataire finance l’équipement sur le toit du bailleur, intérêt assuré et entretien doivent être explicites. La bonne actualisation part de la propriété, du coût de remplacement et des conséquences opérationnelles, pas seulement du nombre de panneaux.
Cartographier actifs et dépendances
Listez modules, onduleur, optimiseurs, batterie, contrôle, compteurs, bornes et travaux structurels avec factures et numéros. Indiquez propriétaire, responsable de maintenance et garantie. Demandez à l’installateur sécurité incendie, essais de mise en service et estimation de production. Décrivez l’effet d’une panne d’onduleur, de l’isolement de la batterie ou de l’arrêt d’injection : l’entreprise fonctionne-t-elle, combien de temps et à quel surcoût ? Actualisez valeur bâtiment et inventaire avant la mise en service. Une subvention ou valeur comptable amortie ne correspond pas au coût de remplacement après sinistre.
Une installation d’entrepôt hypothétique
Un distributeur alimentaire installe 180 kilowatts en toiture et une batterie pour réduire les achats diurnes. La police bâtiment augmente pour les travaux permanents, tandis qu’une extension machines couvre certaines pannes électriques. L’analyse constate que l’absence de solaire n’arrête pas le froid, mais qu’un incendie de batterie pourrait fermer le quai pendant le nettoyage. L’entreprise fixe une durée d’indemnisation réaliste, vérifie la perte de recette d’injection et exige la documentation des alarmes. Six mois plus tard, un onduleur tombe en panne : la garantie peut payer la pièce, mais main-d’œuvre, grue et production perdue dépendent d’autres clauses.
Arbitrages cachés sous les étiquettes
Une formule tous risques peut encore exclure usure, dégradation progressive, cyber, conception et performance. La panne machines coûte plus mais compte pour l’électronique de puissance ; une franchise élevée peut convenir si plusieurs petits onduleurs créent une redondance. Assurer un revenu théorique fondé sur un rendement optimiste renchérit la prime sans correspondre au calcul du dommage. Une longue période d’interruption couvre les délais d’approvisionnement mais exige des chiffres fiables. L’offre la moins chère peut répartir un système entre assureurs et compliquer la coordination. Tout placer chez un seul n’efface pas les frontières entre bâtiment, équipement et revenu.
Clore le chantier assurance
Transmettez plans finaux, factures, accords de propriété, garanties et certificats, puis obtenez la confirmation écrite des valeurs et rubriques. Vérifiez autorisations incendie et réseau, consignez accès au toit et isolement d’urgence. Testez les alarmes et sauvegardez la configuration. Convenez de la personne qui annonce et autorise les travaux urgents. Révisez production déclarée et interruption après la première année. Après grêle, feu ou panne, sécurisez, conservez les journaux et informez chaque assureur potentiellement concerné sans double indemnisation. L’assurance finance des pertes définies ; entretien, installation sûre et continuité restent indispensables.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


