
RC entreprise ou professionnelle ? Partir du dommage possible
Une entreprise peut causer un dommage par ses locaux, ses opérations physiques ou ses conseils. Ces risques n’appartiennent pas toujours à la même catégorie d’assurance. Il faut commencer par ce que le client pourrait perdre plutôt que par le nom de police le plus rassurant.
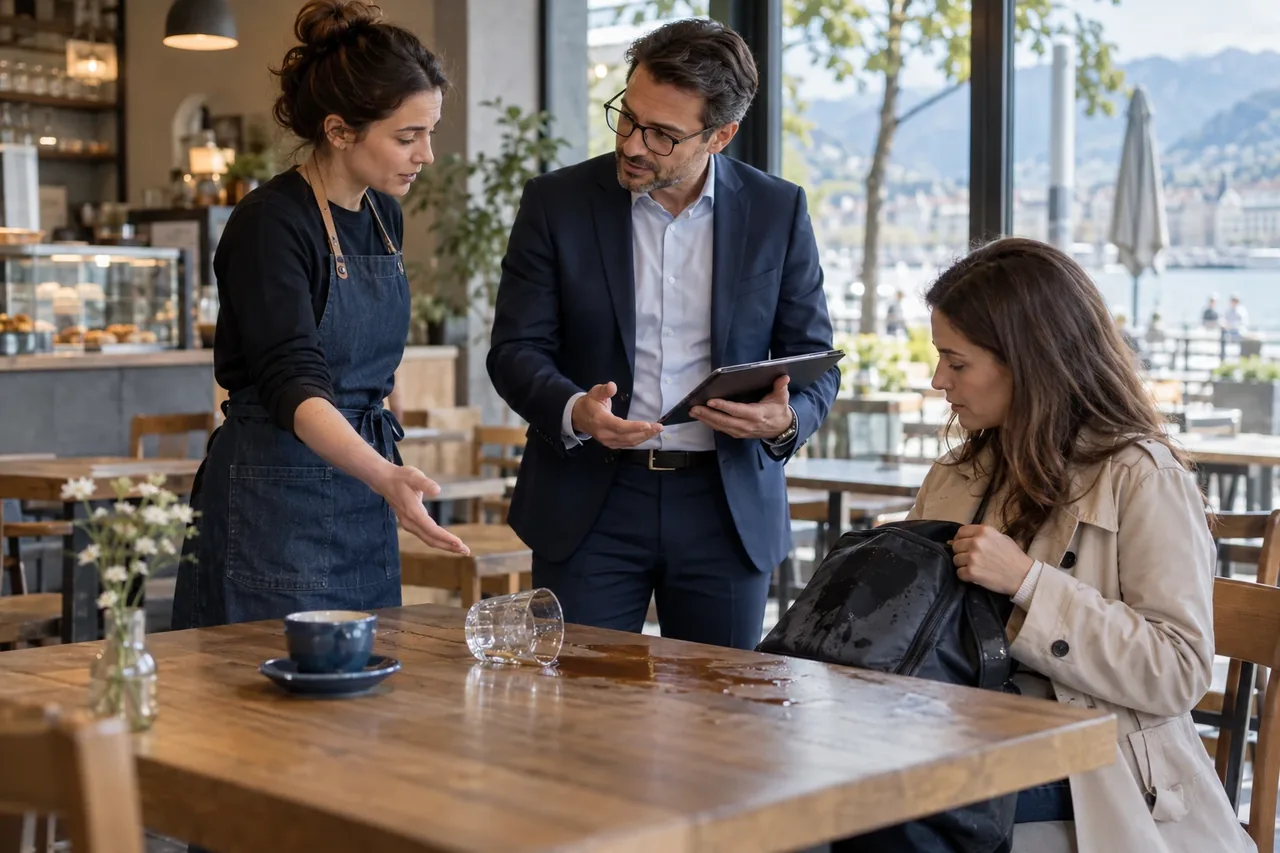
La question de l’entreprise
Une entreprise peut causer un dommage par ses locaux, ses opérations physiques ou ses conseils. Ces risques n’appartiennent pas toujours à la même catégorie d’assurance. Il faut commencer par ce que le client pourrait perdre plutôt que par le nom de police le plus rassurant.
Comprendre le mécanisme
Le Portail PME distingue risques de l’entreprise et risques propres aux professions. Dommage corporel ou matériel et perte financière due à un conseil sont différents. La couverture d’un événement dépend des définitions, activités déclarées et exclusions.
Cas d’entreprise fictif
Cas fictif : un consultant informatique endommage un écran sur place et recommande séparément une configuration provoquant une perte alléguée. Ces deux situations demandent des réponses distinctes. Une étiquette générale de responsabilité ne démontre pas que les deux sont assurées.
Décisions avant l’engagement
Écrivez trois scénarios : blessure, dommage matériel et perte financière sans dommage physique. Faites identifier garanties et exclusions. Si une situation reste hors couverture, décidez explicitement d’assurer, modifier l’activité ou conserver le risque.
Le dossier à préparer
Préparez descriptions, contrats types, ventilation du chiffre d’affaires et conditions actuelles. Faites confirmer les livrables réels plutôt qu’un intitulé métier général. Réexaminez le classement lorsqu’une nouvelle activité de conseil apparaît.
Tester la décision
Pour une activité mixte, détaillez chaque prestation et revenu associé. Un commerce qui installe, forme ou conseille peut dépasser sa description initiale. Présentez séparément opérations physiques et conseil. Demandez aussi le traitement d’une erreur causant à la fois pertes financières et dommages matériels. La réponse doit renvoyer aux garanties et avenants. La direction décide alors police complémentaire, adaptation du service ou exposition documentée supportable. Faites relire cette description par les responsables opérationnels : ils connaissent parfois des interventions facturées rarement mais importantes pour le risque, que le seul intitulé commercial ne révèle pas.
Arbitrages et mise en œuvre
Un incident mixte teste les interactions. Une erreur technique peut provoquer dommage matériel puis arrêt client. Demandez la distinction entre conséquence financière de ce dommage et perte financière pure. La réponse doit identifier garantie et exclusion plutôt que répéter que la société possède une RC. Faites préciser le cas où plusieurs activités participent au même événement : l’analyse ne doit pas reposer sur une description trop simple de la prestation.
Distinguez aussi client déçu et tiers invoquant dommage indemnisable. Refaire un travail, rembourser des honoraires et répondre à une demande assurée sont des questions différentes. Exigez exemples propres au service puis faites relire garanties contractuelles. Toute plainte commerciale ne devient pas automatiquement un sinistre. Cette distinction améliore prévention : qualité traite mauvaise exécution, contrat définit promesse et assurance certaines conséquences de responsabilité. L’appel d’offres relie ces outils au lieu d’exiger que la police finance tout le service client. Préparez une procédure permettant aux équipes commerciales de reconnaître ces situations et de transmettre les demandes importantes sans promettre à l’avance une réponse favorable de l’assureur.
Une demande de comparaison doit décrire clairement les activités secondaires. La réponse reçue sera plus utile si les scénarios sont rattachés aux prestations effectivement réalisées.
Sources et lectures complémentaires
Analyse originale Clearwise. Les articles de presse apportent du contexte ; les règles et conditions doivent être vérifiées auprès de l’autorité ou du prestataire. Certains articles de presse peuvent être réservés aux abonnés.
- Référence AXA Switzerland: professional liability contract conditions, version January 2025 (example; individual contracts may differ) ↗
- Référence Zurich Switzerland: commercial liability cover and contractual distinctions (product example) ↗
- Référence SECO SME portal: social security schemes and business insurance ↗
- Référence SECO SME portal: insurance according to legal structure ↗
- Presse SWI swissinfo: What happens when victims cannot get legal remedy in Swiss courts (2024; long-tail context) ↗
Appliquer ces repères à votre situation
Comparez vos documents réels et clarifiez vos priorités avant de vous engager.
Demander un entretien gratuitRepères généraux, sans offre ferme ni conseil juridique, fiscal ou d’investissement personnalisé. Exemples hypothétiques et résultats non garantis.


